
Theo Cục Thuế (Bộ Tài chính), ngày 29-4, Chính phủ ban hành Nghị định số 141 /2026/NĐ-CP sửa đổi, bổ sung một số điều của Nghị định số 68/2026/NĐ-CP quy định về chính sách thuế đối với hộ kinh doanh, cá nhân kinh doanh và Nghị định số 320/2025/NĐ-CP quy định chi tiết một số điều và biện pháp để tổ chức, hướng dẫn thi hành Luật Thuế thu nhập doanh nghiệp.
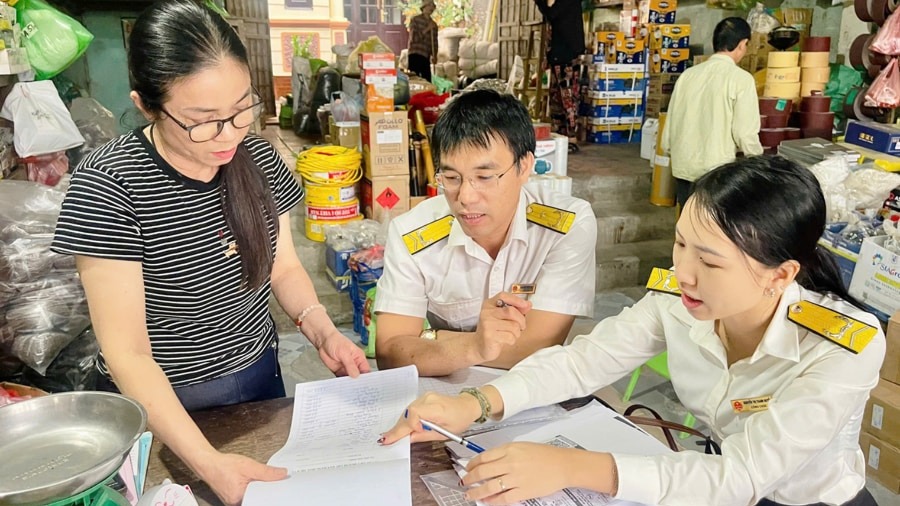
Theo Điều 1 Nghị định 141/2026/NĐ-CP, cụm từ "500 triệu đồng" được sửa thành "1 tỷ đồng" tại Điều 3, Điều 4, khoản 1 Điều 8, Điều 9, Điều 10, khoản 3 Điều 11, khoản 1 và khoản 2 Điều 12, khoản 4 Điều 17, khoản 3 Điều 18 của Nghị định 68/2026/NĐ-CP.Đồng thời, sửa đổi, bổ sung khoản 5 Điều 8 Nghị định số 68/2026/NĐ-CP, hộ kinh doanh, cá nhân kinh doanh có doanh thu năm trên 1 tỷ đồng thì phải áp dụng hóa đơn điện tử có mã của cơ quan thuế, hóa đơn điện tử khởi tạo từ máy tính tiền có kết nối dữ liệu với cơ quan thuế.
Trường hợp hộ kinh doanh, cá nhân kinh doanh có nhiều địa điểm kinh doanh thì sử dụng mã số thuế của hộ kinh doanh, cá nhân kinh doanh cho tất cả các cửa hàng và phải ghi rõ mã địa điểm kinh doanh trên hóa đơn.
Trường hợp hộ kinh doanh, cá nhân kinh doanh có doanh thu năm từ 1 tỷ đồng trở xuống đáp ứng điều kiện và có nhu cầu sử dụng hóa đơn điện tử thì đăng ký sử dụng hóa đơn điện tử có mã của cơ quan thuế hoặc hóa đơn điện tử khởi tạo từ máy tính tiền có kết nối dữ liệu với cơ quan thuế.
Hộ kinh doanh, cá nhân kinh doanh mới ra kinh doanh tại Điều 9 Nghị định này hoặc hộ kinh doanh, cá nhân kinh doanh có doanh thu năm trước chưa trên 1 tỷ đồng (trừ trường hợp đã đăng ký sử dụng hóa đơn điện từ theo điểm b khoản này) nhưng trong năm tính thuế có doanh thu trên 1 tỷ đồng trở lên thì phải áp dụng hóa đơn điện tử có mã của cơ quan thuế, hóa đơn điện tử khởi tạo từ máy tính tiền có kết nối dữ liệu với cơ quan thuế.
Hộ kinh doanh, cá nhân kinh doanh đăng ký sử dụng hóa đơn điện tử trong thời gian 30 ngày kể từ ngày cuối cùng của kỳ tính thuế có doanh thu lũy kế trên 1 tỷ đồng.
Nghị định cũng bổ sung khoản 15 Điều 4 Nghị định số 320/2025/NĐ-CP ngày 15-12-2025 của Chính phủ quy định chi tiết một số điều và biện pháp để tổ chức, hướng dẫn thi hành Luật Thuế thu nhập doanh nghiệp là thu nhập của doanh nghiệp, tổ chức được thành lập theo quy định của pháp luật Việt Nam có tổng doanh thu năm từ 1 tỷ đồng trở xuống.
Theo đó, tổng doanh thu năm làm căn cứ xác định doanh nghiệp thuộc đối tượng được miễn thuế thu nhập doanh nghiệp là tổng doanh thu từ hoạt động bán hàng, cung cấp dịch vụ (không bao gồm các khoản giảm trừ doanh thu), doanh thu từ hoạt động tài chính và thu nhập khác trên phụ lục kết quả hoạt động sản xuất, kinh doanh kèm theo tờ khai quyết toán thuế thu nhập doanh nghiệp của kỳ tính thuế năm trước liền kề.
Trường hợp doanh nghiệp có thời gian hoạt động của kỳ tính thuế năm trước liền kề dưới 12 tháng thì tổng doanh thu kỳ tính thuế năm trước liền kề được xác định bằng tổng doanh thu thực tế trong kỳ tính thuế đó chia cho số tháng doanh nghiệp thực tế hoạt động sản xuất, kinh doanh trong kỳ tính thuế nhân với 12 tháng.
Trường hợp doanh nghiệp mới thành lập, doanh nghiệp chuyển đổi loại hình doanh nghiệp, chuyển đổi hình thức sở hữu, hợp nhất, sáp nhập, chia, tách trong tháng bất kỳ của kỳ tính thuế năm trước liền kề thì thời gian hoạt động được tính đủ tháng.
Trường hợp doanh nghiệp mới thành lập trong kỳ tính thuế và dự kiến tổng doanh thu trong kỳ tính thuế không quá 1 tỷ đồng thì doanh nghiệp không phải tạm nộp thuế thu nhập doanh nghiệp. Kết thúc kỳ tính thuế, trường hợp tổng doanh thu thực tế trong kỳ tính thuế vượt mức 1 tỷ đồng thì doanh nghiệp kê khai, quyết toán thuế thu nhập doanh nghiệp theo quy định và không phải tính tiền chậm nộp.
Quy định miễn thuế tại khoản này không áp dụng đối với doanh nghiệp được thành lập theo quy định của pháp luật Việt Nam là công ty con hoặc công ty có quan hệ liên kết mà doanh nghiệp trong quan hệ liên kết không phải là doanh nghiệp đáp ứng điều kiện miễn thuế quy định tại khoản này.
Như vậy, kể từ ngày 1-1-2026, doanh nghiệp có tổng doanh thu trên 1 tỷ đồng mới phải nộp thuế thu nhập doanh nghiệp; hộ kinh doanh có doanh thu trên 1 tỷ đồng mới nộp thuế thu nhập cá nhân và nộp thuế giá trị gia tăng.