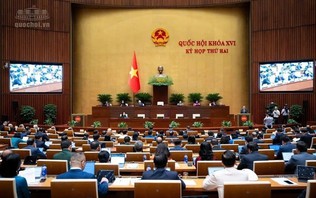
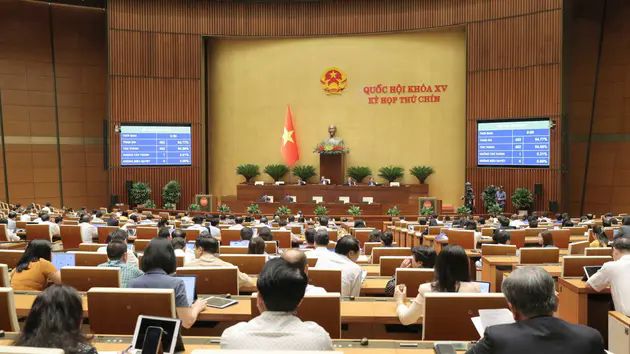
Với tuyệt đại đa số đại biểu có mặt tán thành 452/453 (đạt tỷ lệ 94,56%), sáng 14/6, Quốc hội đã thông qua Luật Thuế thu nhập doanh nghiệp (sửa đổi), có hiệu lực thi hành từ 1/10/2025.
Tại báo cáo giải trình trước khi Quốc hội bấm nút, về xác định thu nhập tính thuế, doanh thu, Chủ nhiệm Ủy ban Kinh tế và Tài chính Phan Văn Mãi - Uỷ viên Ủy ban Thường vụ Quốc hội (UBTVQH) cho biết, có ý kiến đề nghị nên cho phép doanh nghiệp được bù trừ lãi của chuyển nhượng bất động sản, chuyển nhượng dự án đầu tư với lỗ của các hoạt động sản xuất, kinh doanh khác. Tuy nhiên, cần quy định chặt chẽ, không để doanh nghiệp chủ đích tạo ra lỗ để nhằm mục đích giảm thuế từ hoạt động sản xuất, kinh doanh bất động sản và cần có quy định để xử lý nghiêm hành vi lợi dụng chính sách.
Theo UBTVQH, Luật Thuế thu nhập doanh nghiệp hiện hành không cho phép việc bù trừ này để bảo đảm nghĩa vụ đóng góp vào ngân sách đối với các khoản lợi nhuận lớn từ lĩnh vực kinh doanh bất động sản. Chính phủ trình dự thảo Luật tại Kỳ họp thứ 8 đã sửa đổi quy định này để tháo gỡ vướng mắc cho các doanh nghiệp kinh doanh bất động sản; số liệu đánh giá tác động về số thu theo báo cáo trong hồ sơ Dự án Luật là không đáng kể.
Với tinh thần ủng hộ Chính phủ, UBTVQH đã thống nhất với dự thảo Luật của Chính phủ trình Quốc hội, cho phép doanh nghiệp được bù trừ lãi của chuyển nhượng bất động sản, chuyển nhượng dự án đầu tư với lỗ của các hoạt động sản xuất, kinh doanh khác. Tuy nhiên, đúng như các vị Đại biểu Quốc hội lo ngại, quy định này có thể bị doanh nghiệp lợi dụng, tạo ra lỗ có chủ đích ở lĩnh vực kinh doanh khác để được bù trừ với lãi của kinh doanh bất động sản. Ngoài ra, trong bối cảnh hiện nay, nếu nhiều lĩnh vực kinh doanh gặp khó khăn, nghĩa vụ thuế từ hoạt động kinh doanh bất động sản và hoạt động chuyển nhượng dự án đầu tư của các doanh nghiệp kinh doanh đa ngành có thể sẽ giảm đáng kể.
Do đó, UBTVQH đề nghị Chính phủ tổ chức thực hiện bảo đảm đạt được mục tiêu chính sách về kích thích phát triển kinh tế; đồng thời tiếp tục theo dõi, đánh giá tác động thực tế sau khi đi vào thực hiện để loại trừ rủi ro chính sách đối với số thu từ lĩnh vực kinh doanh bất động sản và có biện pháp điều chỉnh phù hợp.
Về các khoản chi được trừ và không được trừ khi xác định thu nhập chịu thuế, có ý kiến cho rằng, nên quy định doanh nghiệp được phép khấu trừ 200% chi phí thực tế cho hoạt động nghiên cứu và phát triển bao gồm cả chi phí thử nghiệm và triển khai công nghệ mới khi tính thu nhập chịu thuế.
Theo UBTVQH, Dự thảo Luật đã quy định theo hướng cho phép doanh nghiệp được trừ khi xác định thu nhập chịu thuế khoản chi phí bổ sung áp dụng cho hoạt động nghiên cứu và phát triển của doanh nghiệp tính theo tỷ lệ phần trăm trên chi phí thực tế và giao Chính phủ quy định chi tiết về mức chi được trừ bổ sung, điều kiện, thời gian và phạm vi áp dụng đối với các khoản chi cho hoạt động nghiên cứu và phát triển của doanh nghiệp; dự thảo Luật không quy định mức chi cũng như các nội dung chi cụ thể để bảo đảm linh hoạt cho Chính phủ trong nghiên cứu, xây dựng chính sách và tổ chức thực hiện, phù hợp với tình hình thực tiễn và khả năng ngân sách cho phép trong từng thời kỳ.
Đáng chú ý, Điều 12 của Luật quy định về đối tượng áp dụng ưu đãi thuế thu nhập doanh nghiệp , trong đó có báo chí (bao gồm cả quảng cáo trên báo) theo quy định của Luật Báo chí.
Mức thuế suất ưu đãi với thu nhập của cơ quan báo chí được quy định là 10%, theo quy định của Luật.
Theo quy định hiện hành, thu nhập của cơ quan báo chí từ hoạt động báo in, kể cả quảng cáo trên báo in áp dụng thuế suất thuế thu nhập doanh nghiệp 10% trong suốt thời gian hoạt động; đối với các hoạt động báo chí khác áp dụng mức thuế suất phổ thông là 20%.
Như vậy, mức thuế suất ưu đãi với báo chí đã được giảm đồng bộ về mức 10%.
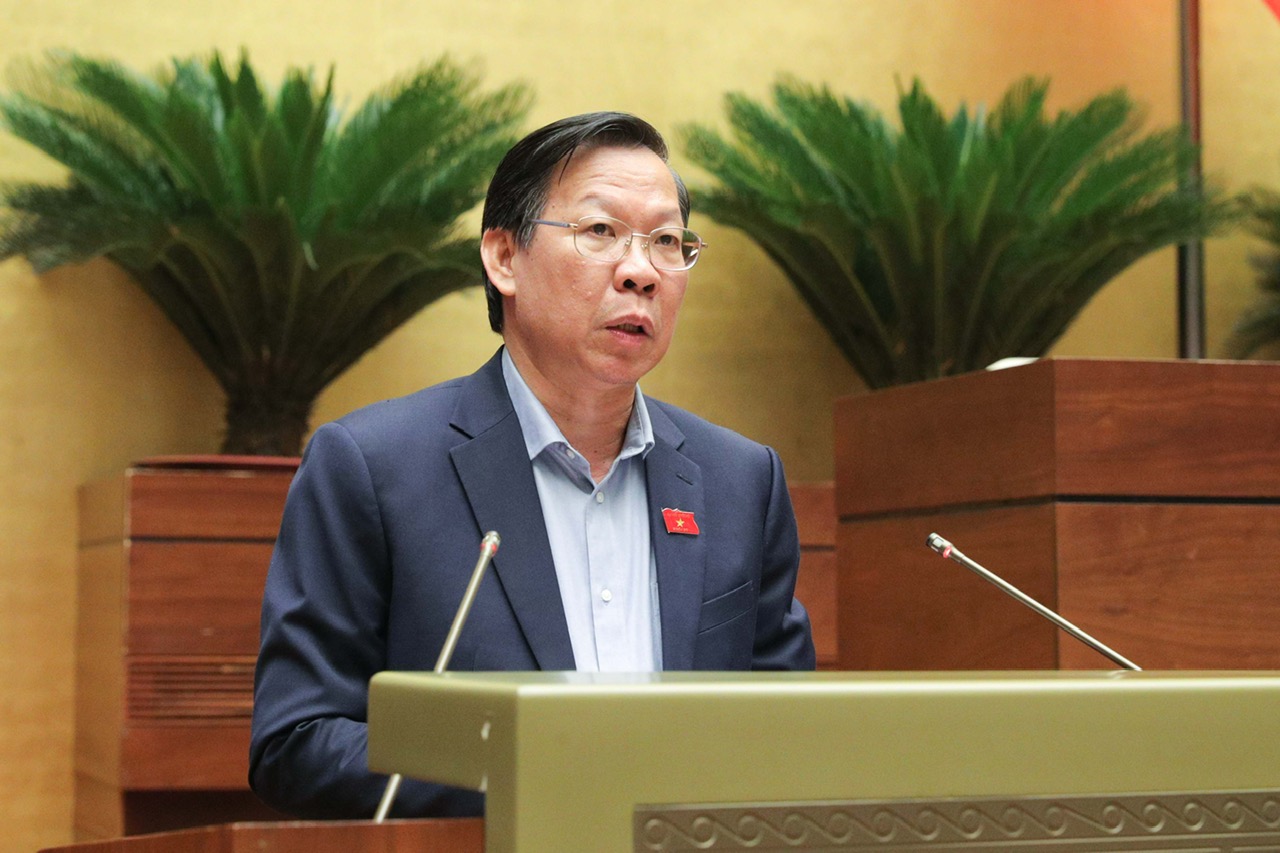
Trình bày báo cáo giải trình, tiếp thu trước đó, Chủ nhiệm Ủy ban Kinh tế và Tài chính Phan Văn Mãi cho biết có ý kiến cho rằng cần rà soát lại định nghĩa báo chí được hưởng ưu đãi, đồng thời quy định rõ chỉ áp dụng đối với cơ quan báo chí được cấp phép hoạt động theo Luật Báo chí và xác định rõ nội dung quảng cáo trên báo điện tử có được hưởng ưu đãi hay không.
UBTVQH cho biết đã tiếp thu ý kiến của đại biểu và trên cơ sở đề xuất của Cơ quan soạn thảo, dự thảo Luật đã quy định áp dụng mức thuế suất ưu đãi 10% đối với thu nhập của các cơ quan báo chí , đồng thời quy định rõ lĩnh vực báo chí được áp dụng mức thuế suất 10% là lĩnh vực báo chí, bao gồm cả quảng cáo trên báo theo quy định của Luật Báo chí.
Bên cạnh đó, có ý kiến đề nghị cần cân nhắc kéo dài thời gian miễn thuế lên 5 năm đối với những lĩnh vực trong nghiên cứu khoa học, phát triển công nghệ và được ưu tiên như y tế, dược phẩm và công nghệ sinh học AI cũng như công nghệ mới.
Theo Chủ nhiệm Ủy ban Kinh tế và Tài chính Phan Văn Mãi, Luật hiện hành đã quy định thu nhập từ việc thực hiện hợp đồng nghiên cứu khoa học và phát triển công nghệ, sản phẩm đang trong thời kỳ sản xuất thử nghiệm, sản phẩm làm ra từ công nghệ mới lần đầu áp dụng tại Việt Nam thuộc diện được miễn thuế.
Các văn bản hướng dẫn dưới Luật cũng đã quy định chi tiết về đối tượng, tiêu chí, điều kiện, nội dung được miễn thuế của khoản thu nhập này, đồng thời quy định cụ thể thời hạn miễn thuế tối đa không quá 1 năm kể từ ngày bắt đầu có doanh thu.
Trên cơ sở tổng kết, đánh giá quy định hiện hành, dự thảo Luật đã nới rộng thời gian được miễn thuế đối với khoản thu nhập này (được miễn thuế tối đa không quá 3 năm) so với quy định hiện hành để thể chế hóa chủ trương, định hướng ưu đãi đối với lĩnh vực khoa học, công nghệ.
“Việc kéo dài hơn nữa thời gian miễn thuế có thể dẫn đến tình trạng ưu đãi dàn trải, xói mòn cơ sở thuế. Đồng thời, ngoài các ưu đãi được quy định tại khoản 4 Điều 4, dự thảo Luật đã bổ sung nhiều quy định ưu đãi ở mức cao đối với lĩnh vực khoa học công nghệ, phát triển công nghệ”, Chủ nhiệm Ủy ban Kinh tế và Tài chính Phan Văn Mãi nêu lập luận của UBTVQH.