
Lộ trình tăng thuế có thể xem xét từ năm 2028
Tin tứcNhiều chuyên gia, doanh nghiệp đề xuất giãn hiệu lực thực hiện áp thuế đến năm 2028, thay vì năm 2026 như dự thảo Luật Thuế tiêu thụ đặc biệt (sửa đổi).
Việc ban hành chính sách thuế cần cẩn trọng, hỗ trợ doanh nghiệp, không cản trở động lực tăng trưởng kinh tế, bởi ngành đồ uống có vai trò đáp ứng nhu cầu tiêu dùng trong nước, thúc đẩy dịch vụ, du lịch; giải quyết hàng triệu lao động trực tiếp và gián tiếp trong chuỗi cung ứng.
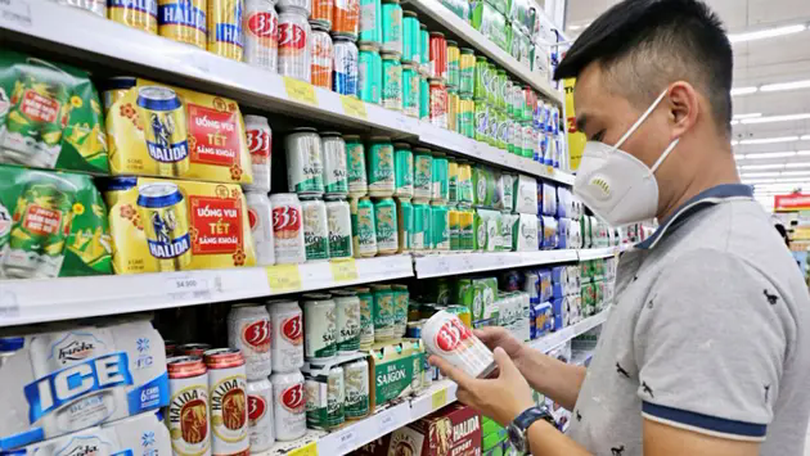
Nội dung trên được các chuyên gia, Hiệp hội doanh nghiệp kiến nghị tại hội thảo “Tham vấn hoàn thiện dự thảo Luật Thuế tiêu thụ đặc biệt” do VCCI tổ chức mới đây.
Phát biểu tham luận tại hội thảo, ông Nguyễn Văn Việt, Chủ tịch Hiệp hội Rượu - Bia - Nước giải khát Việt Nam cho biết, những năm gần đây, nhất là sau dịch Covid-19, ngành đồ uống đang phải đối mặt với nhiều khó khăn, thách thức.
Do đó, với ngành bia, rượu, cần lùi hiệu lực tới năm 2028 và tăng thuế theo phương án 1 (tăng thuế từ năm 2026, tăng theo từng năm và mỗi năm tăng 5% để tới năm 2030 thuế suất thuế tiêu thụ đặc biệt đối với bia là 90%).
Ở góc độ chuyên gia, TS. Võ Trí Thành, Viện trưởng Viện Nghiên cứu chiến lược thương hiệu và cạnh tranh, cho rằng, đối với mặt hàng bia rượu, thuốc lá, áp thuế không giảm được hành vi, vì người tiêu dùng có xu hướng chuyển sang các sản phẩm bất hợp pháp.
Các chuyên gia đề xuất cần tính toán thuế, thời điểm và lộ trình tăng thuế phù hợp, khả thi để tránh hiện tượng “khó chồng khó". Đồng thời, cân nhắc phương án tối ưu là giãn thực hiện từ ngày 1/1/2028 và có lộ trình để doanh nghiệp có thời gian chuẩn bị, đổi mới công nghệ.
Nhiều chuyên gia, doanh nghiệp đề xuất giãn hiệu lực thực hiện áp thuế đến năm 2028, thay vì năm 2026 như dự thảo Luật Thuế tiêu thụ đặc biệt (sửa đổi).

Hiệp hội Doanh nghiệp đầu tư nước ngoài đã tổ chức hội thảo "Góp ý dự thảo Luật Thuế tiêu thụ đặc biệt sửa đổi" vào sáng 7/3.

Cần có lộ trình tăng thuế hợp lý, giãn thời gian áp dụng từ năm 2028, với mức tăng 5% mỗi hai năm với các sản phẩm rượu bia. Liên đoàn Thương mại và Công nghiệp Việt Nam (VCCI) vừa có văn bản góp ý về dự thảo Luật Thuế tiêu thụ đặc biệt (sửa đổi).
Được mùa, mất giá vẫn là bài toán của ngành nông nghiệp. Thị trường giao dịch hàng hóa phái sinh được kỳ vọng sẽ giúp doanh nghiệp và người sản xuất phòng ngừa rủi ro trước biến động giá. Tuy nhiên, thị trường này tại Việt Nam vẫn chưa phát triển tương xứng với tiềm năng. Trong bối cảnh Trung tâm Tài chính quốc tế được hình thành, đây cũng được kỳ vọng là cơ hội thúc đẩy các sở giao dịch hàng hóa trong nước.
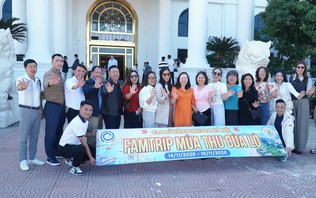
Nhằm khai thác những lợi thế và liên kết vùng trong du lịch, Hiệp hội Du lịch Hà Nội, Câu lạc bộ Lữ hành UNESCO Hà Nội tổ chức đoàn khảo sát, đưa các doanh nghiệp lữ hành Thủ đô đến tìm hiểu thực tế, xây dựng tuyến điểm và sản phẩm du lịch Cửa Lò phục vụ thị trường.
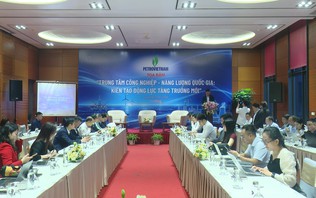
Tạp chí Năng lượng Mới/PetroTimes tổ chức tọa đàm “Trung tâm Công nghiệp - Năng lượng quốc gia: Kiến tạo động lực tăng trưởng mới”, với thông điệp “Liên kết nguồn lực - Tích hợp chuỗi giá trị - Kiến tạo không gian phát triển mới”.
Những cải cách mạnh mẽ về thể chế kinh doanh đang mở thêm dư địa phát triển cho doanh nghiệp. Điều được trông đợi tiếp theo là các chính sách sớm đi vào cuộc sống, được thực hiện thông suốt ở từng cấp chính quyền. Nâng cao năng lực điều hành của địa phương, chủ động tháo gỡ khó khăn và khơi thông nguồn lực đầu tư vì thế là yếu tố quan trọng để hiện thực hóa mục tiêu tăng trưởng kinh tế hai con số.
Theo Quy hoạch điện VIII điều chỉnh, Việt Nam cần khoảng 136,3 tỷ USD để phát triển nguồn điện và hệ thống lưới truyền tải trong giai đoạn 2026-2030.
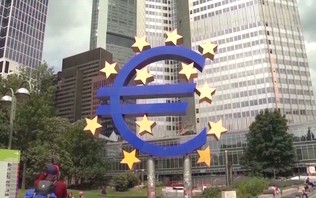
Ngày 17/11, Liên minh châu Âu (EU) nâng dự báo tăng trưởng kinh tế Khu vực đồng tiền chung châu Âu (Eurozone) trong năm 2026, nhờ khả năng chống chịu tốt hơn dự kiến trước xung đột Trung Đông và cú sốc giá năng lượng. Tuy nhiên, Ủy ban châu Âu (EC) cảnh báo lạm phát sẽ tiếp tục neo cao, trong khi tài chính công ngày càng chịu nhiều sức ép.