Mặt bằng lãi suất ngân hàng đã giảm
Tài chính Ngân hàngMặt bằng lãi suất ngân hàng hiện đang giảm rõ rệt, tạo điều kiện thuận lợi cho doanh nghiệp tiếp cận nguồn vốn, phục vụ hoạt động sản xuất, kinh doanh trong những tháng cuối năm.
Mặt bằng lãi suất ngân hàng hiện đang giảm rõ rệt, tạo điều kiện thuận lợi cho doanh nghiệp tiếp cận nguồn vốn, phục vụ hoạt động sản xuất, kinh doanh trong những tháng cuối năm.
Ngân hàng Nhà nước vừa ban hành công văn quán triệt các ngân hàng thương mại thực hiện quyết liệt nhiệm vụ được giao và chịu trách nhiệm trước pháp luật, trước Thống đốc Ngân hàng Nhà nước, các cấp có thẩm quyền về việc giảm mặt bằng lãi suất.
Ngay sau chỉ đạo của Ngân hàng Nhà nước, có 15 ngân hàng thương mại tư nhân đồng loạt giảm lãi suất tiền gửi niêm yết từ 0,5 - 0,7 điểm phần trăm đối với các kỳ hạn từ 6 tháng trở lên.
Ngân hàng Nhà nước Việt Nam vừa họp với các tổ chức tín dụng, yêu cầu giảm tối thiểu 0,5%/năm lãi suất tiền gửi kỳ hạn từ 6 tháng trở lên, đồng thời giảm 1,5 - 2%/năm lãi suất cho vay đối với lĩnh vực sản xuất, kinh doanh và lĩnh vực ưu tiên, gắn với yêu cầu bảo đảm an toàn hệ thống.
Việc các ngân hàng bắt đầu triển khai giảm lãi suất vay đang mở ra cơ hội cho cả nhu cầu mua ở thực lẫn đầu tư vào dịp cuối năm nay.
Khi tiền gửi ngân hàng hấp dẫn hơn, nhà đầu tư chứng khoán cũng cân nhắc kỹ hơn trước mỗi quyết định xuống tiền. Trong lúc thanh khoản thị trường suy giảm, lãi suất cao đang tạo thêm sức ép: vừa làm tăng chi phí vay mua cổ phiếu, vừa ảnh hưởng đến lợi nhuận doanh nghiệp niêm yết. Dòng tiền vì thế cần thêm động lực để trở lại thị trường trong những tháng cuối năm.
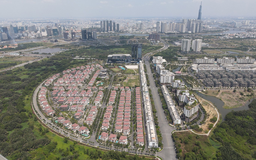
Theo dự báo, lãi suất cho vay bất động sản có thể duy trì ở mức 10–15%/năm, làm gia tăng chi phí vốn và khiến người mua thận trọng hơn. Nhiều nhận định cho rằng, sang năm 2027, trong bối cảnh sức mua chưa phục hồi tương xứng, doanh nghiệp buộc phải cơ cấu lại hoạt động, ưu tiên quản trị dòng tiền và phát triển sản phẩm phù hợp nhu cầu ở thực.
Thời gian gần đây, lãi suất huy động tại một số ngân hàng tăng cao, đặc biệt xuất hiện các hình thức thỏa thuận cộng thêm lợi ích cho người gửi tiền. Theo đó, lãi suất niêm yết có thể gần 9%/năm, nhưng tổng lợi ích thực nhận tương đương 9,4 - 10%/năm.
Lãi suất huy động tiếp tục nóng lên khi người gửi tiền tích cực tìm kiếm mức sinh lời cao hơn, trong khi nhiều ngân hàng đẩy mạnh phát hành trái phiếu để bổ sung nguồn vốn trung và dài hạn.