
Tín dụng bất động sản đạt 4,1 triệu tỷ đồng
Tài chính Ngân hàngTổng dư nợ tín dụng bất động sản tính đến cuối tháng 8 đạt khoảng 4,1 triệu tỷ đồng, trong đó dư nợ tín dụng đối với hoạt động kinh doanh bất động sản đạt hơn 1,8 triệu tỷ đồng.
Các tổ chức phân tích dự báo tăng trưởng tín dụng của hệ thống ngân hàng trong năm 2026 có thể đạt khoảng 20%, nhờ nhu cầu vốn phục hồi cùng đầu tư công được đẩy mạnh.
Tuy nhiên, biên lợi nhuận lãi thuần của toàn ngành được nhận định sẽ khó cải thiện, khi áp lực cạnh tranh lãi suất vẫn hiện hữu.
Các chuyên gia của Chứng khoán MBS Research dự báo tăng trưởng tín dụng toàn ngành ngân hàng trong năm 2026 sẽ duy trì quanh mức 20%, tiếp nối đà hồi phục đã ghi nhận trong năm 2025, nhờ động lực từ đầu tư công và hoạt động sản xuất – kinh doanh phục hồi tích cực.
Trong báo cáo triển vọng ngành, nhóm phân tích cho rằng dư nợ tín dụng tăng ổn định sẽ hỗ trợ chương trình tăng trưởng GDP hai con số mà Chính phủ đặt mục tiêu trong giai đoạn 2026 – 2030. Tín dụng tiêu dùng và cho vay doanh nghiệp vừa và nhỏ được kỳ vọng là hai trụ cột chính đóng góp vào tổng dư nợ. Tuy nhiên, về biên lãi ròng (NIM), MBS dự báo toàn ngành sẽ duy trì ở mức đi ngang hoặc giảm nhẹ so với năm 2025, do cạnh tranh lãi suất giữa các ngân hàng, đặc biệt nhóm vừa và nhỏ, tiếp tục gây sức ép lên biên lợi nhuận. Áp lực giảm lãi suất cho vay nhằm thu hút khách hàng khiến NIM khó cải thiện đáng kể.
Bức tranh tín dụng 2026 cho thấy, trong khi dư nợ được kỳ vọng tăng 20%, áp lực cạnh tranh lãi suất và chi phí vốn vẫn là thách thức lớn đối với lợi nhuận ngân hàng. Những nhà băng có lợi thế chi phí vốn thấp hoặc cơ cấu dư nợ linh hoạt được đánh giá khả năng duy trì NIM tốt hơn.
Tổng dư nợ tín dụng bất động sản tính đến cuối tháng 8 đạt khoảng 4,1 triệu tỷ đồng, trong đó dư nợ tín dụng đối với hoạt động kinh doanh bất động sản đạt hơn 1,8 triệu tỷ đồng.

Tình hình tín dụng hiện nay đang chảy mạnh vào bất động sản nhưng không tạo sóng, không tạo thanh khoản như mong muốn. Điều này cho thấy tín dụng đã đi vào lướt sóng quá lớn. Khi giá lên cao, nhà đầu tư lướt sóng cuối cùng sẽ gặp khó khăn, tín dụng bị dồn lại.

Tín dụng toàn nền kinh tế vượt 18,2 triệu tỷ đồng, tăng hơn 16% so với cuối 2024, phản ánh nhu cầu vốn phục hồi mạnh khi lãi suất ổn định, doanh nghiệp mở rộng sản xuất – kinh doanh, tạo lực đẩy tăng trưởng.

Chương trình tín dụng đầu tư hạ tầng điện, giao thông và công nghệ chiến lược có sự tham gia của 23 ngân hàng thương mại, với quy mô toàn chương trình có thể lên tới 500.000 tỷ đồng.
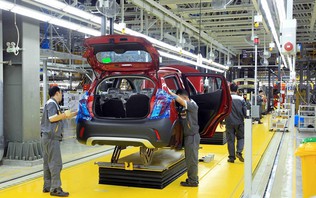
Nhằm tiếp tục hỗ trợ ngành công nghiệp ô tô trong nước phát triển ổn định và hướng tới xuất khẩu, Bộ Tài chính đề xuất gia hạn Chương trình ưu đãi thuế suất 0% cho sản xuất, lắp ráp ô tô thêm 5 năm, kéo dài đến hết năm 2032.
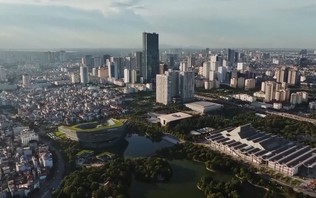
Mục tiêu tăng trưởng hai con số của Hà Nội cần được tạo dựng từ sức bật của từng doanh nghiệp. Nhưng để mở rộng sản xuất, doanh nghiệp cần vốn; để làm chủ công nghệ, cần nhân lực; để tăng doanh thu, cần thị trường và những thủ tục thông suốt. Tại Diễn đàn Kinh tế Thủ đô lần thứ III năm 2026, cộng đồng doanh nghiệp đã đưa ra những kiến nghị cụ thể, từ chính các vướng mắc trong hoạt động kinh doanh, nhằm khơi thông nguồn lực và tạo thêm động lực tăng trưởng cho TP.
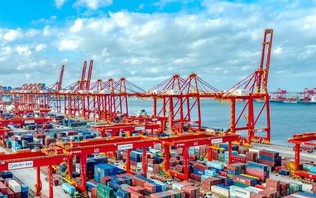
Sau hai ngày đàm phán tại Bắc Kinh, Trung Quốc và Liên minh châu Âu (EU) đã đạt được sự đồng thuận quan trọng trên nhiều lĩnh vực. Sự kiện này đánh dấu bước tiến tích cực trong nỗ lực xoa dịu căng thẳng và tái cân bằng quan hệ thương mại song phương giữa hai nền kinh tế hàng đầu thế giới.
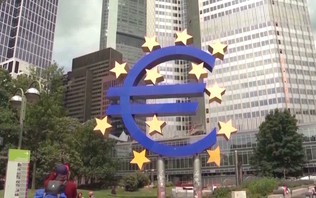
Tòa Kiểm toán châu Âu vừa đưa ra cảnh báo đáng chú ý về tình hình tài chính của Liên minh châu Âu (EU). Theo đó, tổng dư nợ chung của khối này có nguy cơ chạm mốc 1.000 tỷ euro vào năm 2027, gây áp lực nặng nề lên ngân sách tương lai.
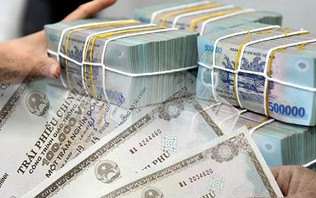
Sở Giao dịch Chứng khoán Hà Nội (HNX) cho biết, tháng 9/2026 đã tổ chức 25 đợt đấu thầu trái phiếu Chính phủ do Kho bạc Nhà nước phát hành, huy động được 70.139,2 tỷ đồng, tăng 152% so với tháng trước.
Cập nhật hai kịch bản lạm phát năm 2026 tăng trong khoảng 4,5% và 4,8%, Bộ Tài chính kiến nghị, trong những tháng cuối năm, cần phối hợp chặt chẽ, chủ động, linh hoạt, đồng bộ chính sách tài khóa, tiền tệ và các chính sách kinh tế vĩ mô nhằm kiểm soát lạm phát, ổn định kinh tế vĩ mô, bảo đảm các cân đối lớn, hỗ trợ tăng trưởng và nâng cao khả năng chống chịu trước các cú sốc bên ngoài.