
Tính thuế với tiền thưởng của đội tuyển Việt Nam như nào?
Bóng đáTổng cục Thuế đã ban hành Công văn số 1324/TCT-TNCN ngày 16/4/2018, hướng dẫn về nghĩa vụ thuế thu nhập cá nhân đối với các khoản tiền thưởng mà đội tuyển bóng đá Việt Nam nhận được.
Nhiều người lao động băn khoăn khi tiền thưởng Tết thực nhận bị hụt 10% so mức ký nhận với lý do trừ tiền thuế thu nhập cá nhân (TNCN).
Theo các chuyên gia, việc tạm khấu trừ thuế TNCN đối với tiền thưởng Tết là đúng quy định hiện hành. Bởi mức thưởng Tết được xác định trên cơ sở kết quả sản xuất, kinh doanh, mức độ hoàn thành công việc của người lao động nên được xem là khoản thu nhập có tính chất tiền lương, tiền công, phải chịu thuế TNCN.
Các tổ chức, doanh nghiệp hiện nay khi trả tiền thưởng Tết thường tạm khấu trừ 10% tiền thuế TNCN của người lao động. Cũng có trường hợp bị trừ mức cao hơn vì áp theo mức thuế suất người lao động đã đóng thuế TNCN trước đó.
Những người lao động ngắn hạn (theo thời vụ hay chưa đủ 1 năm) cũng sẽ bị tạm khấu trừ 10% đối với số tiền từ 2 triệu đồng/lần trở lên theo quy định về thu nhập vãng lai. Sau này tính tổng thu nhập cả năm, gồm cả các khoản giảm trừ gia cảnh, bảo hiểm bắt buộc… người lao động có tổng thu nhập thấp hơn mức phải chịu thuế TNCN thì có thể làm thủ tục hoàn thuế cho khoản 10% tạm khấu trừ từ tiền thưởng Tết.
Tổng cục Thuế đã ban hành Công văn số 1324/TCT-TNCN ngày 16/4/2018, hướng dẫn về nghĩa vụ thuế thu nhập cá nhân đối với các khoản tiền thưởng mà đội tuyển bóng đá Việt Nam nhận được.

Ngành tài chính dự kiến số thu từ thuế thu nhập cá nhân khoảng 160.000 tỷ đồng, tuy nhiên, theo thông tin từ Tổng cục Thuế (Bộ Tài chính), số thu từ thuế thu nhập cá nhân cả năm ước thực hiện là 189.000 tỷ đồng, tăng 20% so với cùng kỳ năm trước.

Theo Tổng cục Thuế, số thu từ thuế thu nhập cá nhân năm 2024 ước thực hiện là 189.000 tỷ đồng, tăng 20% so với cùng kỳ năm 2023, đạt 118,7% so với dự toán năm 2024.
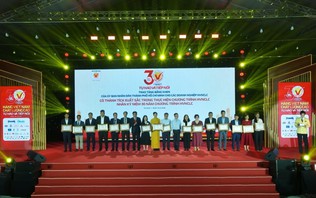
Tối 8/10, chuỗi hoạt động kỷ niệm 30 năm chương trình Hàng Việt Nam chất lượng cao với chủ đề “Tự hào và tiếp nối” chính thức khai mạc, đánh dấu hành trình xây dựng niềm tin người tiêu dùng và nâng cao vị thế hàng Việt.
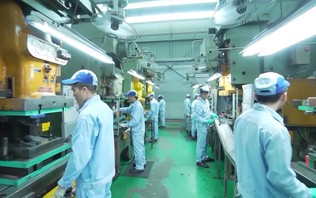
Nghị quyết số 10-NQ/TW của Bộ Chính trị về phát triển kinh tế có vốn đầu tư nước ngoài đặt ra yêu cầu tăng cường liên kết giữa doanh nghiệp FDI và doanh nghiệp trong nước. Tuy nhiên, để trở thành nhà cung ứng cho các tập đoàn toàn cầu, doanh nghiệp Việt vẫn cần vượt qua nhiều điểm nghẽn về công nghệ, vốn, nhân lực và khả năng đáp ứng tiêu chuẩn quốc tế.
Ngày 8/10, tổ chức xếp hạng tín nhiệm Rating and Investment Information của Nhật Bản nâng xếp hạng tín nhiệm nhà phát hành bằng ngoại tệ của Việt Nam từ BB+ lên BBB-, triển vọng “Ổn định”. Đây là lần đầu Việt Nam được tổ chức này đưa vào nhóm xếp hạng đầu tư, phản ánh những cải thiện về triển vọng tăng trưởng, năng lực tài khóa và sức chống chịu của nền kinh tế.
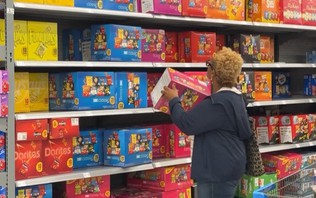
Chính sách thuế quan của Tổng thống Donald Trump đang tạo ra tác động đáng kể đối với giá hàng hóa tại Mỹ, trong đó người tiêu dùng là một trong những đối tượng chịu ảnh hưởng trực tiếp.
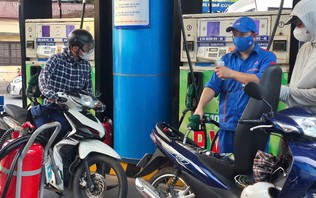
Giá xăng trong nước tiếp tục tăng mạnh tại kỳ điều hành ngày 8/10, đánh dấu sáu kỳ tăng liên tiếp kể từ đầu tháng 9. Trong đó, xăng E10 RON 95-III lên mức 28.250 đồng/lít, tăng gần 5.000 đồng/lít qua sáu kỳ điều hành, chủ yếu do biến động giá năng lượng thế giới.
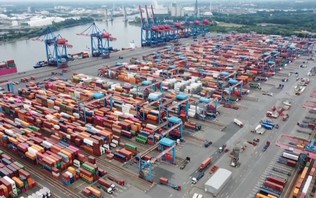
Tổ chức Thương mại Thế giới (WTO) vừa điều chỉnh tăng mạnh dự báo tăng trưởng thương mại hàng hóa toàn cầu trong năm 2026 lên 3,9%, cao hơn gấp đôi so với ước tính trước đó.