Cách tính giá bán nhà ở xã hội chuẩn nhất

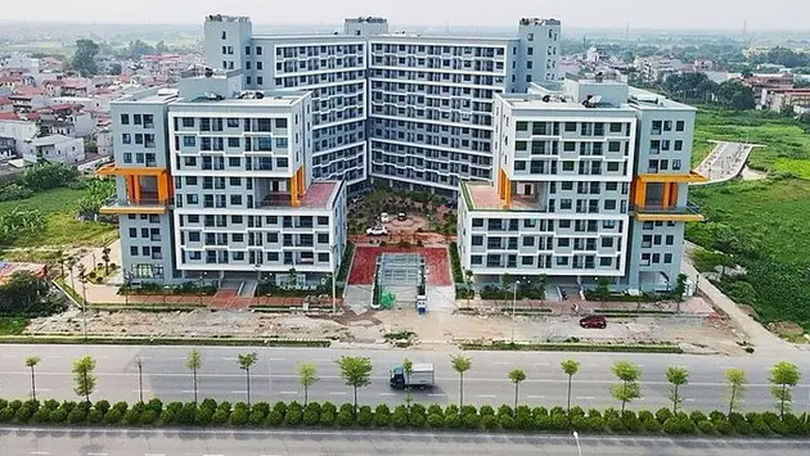
Để phát triển nhà ở xã hội, cần sự vào cuộc của cả hệ thống chính trị. Trong đó có vai trò và sự tham gia lớn từ các doanh nghiệp. Vậy nhưng với một dự án Nhà ở xã hội, căn cứ nào để lên được đơn giá? Mức giá nào là hợp lý?

Cách tính giá bán nhà ở xã hội chuẩn nhất

Tại điều 87 Luật Nhà ở 2023 đã có quy định khá cụ thể. Theo đó, giá bán nhà ở xã hội được xác định như sau:

1. Giá bán nhà ở xã hội do Nhà nước, Doanh nghiệp đầu tư, xây dựng dự án xác định theo nguyên tắc tính đủ chi phí thu hồi vốn đầu tư xây dựng, như: chi phí GPMB, hỗ trợ tái định cư, chi phí đầu tư xây dựng hệ thống hạ tầng kỹ thuật, lãi vay (nếu có) và lợi nhuận định mức (tuy nhiên không vượt quá 10% tổng chi phí đầu tư).

+ Đối với nhà ở xã hội là căn hộ chung cư thì giá bán được xác định theo diện tích sử dụng căn hộ.

+ Đối với phần được phép kinh doanh thương mại theo quy định trong dự án nhà ở xã hội thì chủ đầu tư được bán theo giá kinh doanh thương mại cho các đối tượng có nhu cầu.

2. Nhà ở xã hội do cá nhân, hộ gia đình đầu tư, xây dựng.

+ Nhà ở xã hội do hộ gia đình, cá nhân xây dựng để bán thì họ có quyền tự xác định giá. Tuy nhiên, giá bán không được cao hơn khung giá do Ủy ban nhân dân cấp tỉnh ban hành.

+ Trước khi ký hợp đồng mua bán, hộ gia đình, cá nhân phải gửi bảng giá bán đến Sở Xây dựng địa phương để theo dõi.
Tin liên quan

145.000 tỷ đồng cho vay NƠXH không tính vào room tín dụng

145.000 tỷ đồng cho vay NƠXH không tính vào room tín dụng

Đầu tư

Ngân hàng Nhà nước vừa ban hành công văn gửi 9 ngân hàng để yêu cầu triển khai chương trình cho vay nhà ở xã hội, nhà ở công nhân, cải tạo và xây dựng lại chung cư cũ theo Nghị quyết 33 của Chính phủ với hạn mức tín dụng là 145.000 tỷ đồng và sẽ không tính vào chỉ tiêu tăng trưởng tín dụng hàng năm.

Đầu tư

Ngân hàng giảm lãi suất cho vay, kỳ vọng hỗ trợ thị trường BĐS

Ngân hàng giảm lãi suất cho vay, kỳ vọng hỗ trợ thị trường BĐS

Đầu tư

Hàng loạt ngân hàng đã giảm lãi suất cho vay sản xuất, kinh doanh từ ngày 19/10, với mức giảm phổ biến 1,5-2 điểm phần trăm mỗi năm. Động thái này được kỳ vọng hỗ trợ phục hồi kinh tế và tạo tác động tích cực đến thị trường bất động sản trong dài hạn. Tuy nhiên, lãi suất vay mua nhà hiện vẫn ở mức cao.

Lãi suất tiếp tục là rào cản với thị trường bất động sản

Lãi suất tiếp tục là rào cản với thị trường bất động sản

Đầu tư

Lãi suất vay cao đang là một trong những rào cản lớn nhất đối với thanh khoản thị trường bất động sản, khi cả người mua nhà lẫn doanh nghiệp đều chịu áp lực về chi phí vốn. Dù một số ngân hàng đã triển khai giảm lãi suất cho vay, thị trường vẫn cần thêm điều kiện thuận lợi để phục hồi sức mua trong những tháng cuối năm.

Thanh khoản thị trường BĐS dự báo cải thiện trong quý IV/2026

Thanh khoản thị trường BĐS dự báo cải thiện trong quý IV/2026

Đầu tư

Thanh khoản thị trường bất động sản được dự báo cải thiện trong quý IV năm nay nhờ nhu cầu mua nhà tăng, nguồn cung tiếp tục bổ sung và các chính sách ưu đãi từ chủ đầu tư. Tuy nhiên, sức mua được nhận định sẽ có sự phân hóa rõ hơn, khi người mua ngày càng ưu tiên những sản phẩm phù hợp nhu cầu thực và khả năng tài chính.

Giá nhà giảm đến 30%, giao dịch vẫn trầm lắng

Giá nhà giảm đến 30%, giao dịch vẫn trầm lắng

Đầu tư

Giá bất động sản tại một số phân khúc giảm tới 20–30% nhưng sức mua vẫn chưa cải thiện. Trong quý III năm nay, giao dịch căn hộ chung cư và nhà ở riêng lẻ trên cả nước giảm 14% so với quý trước. Thực tế này cho thấy, bài toán phục hồi thị trường không chỉ nằm ở giá bán mà còn ở khả năng chi trả và sự phù hợp của nguồn cung nhà ở.

Lãi suất vay mua nhà khó giảm như kỳ vọng

Lãi suất vay mua nhà khó giảm như kỳ vọng

Đầu tư

Thanh khoản bất động sản đang chịu sức ép khi chi phí vốn vay cao, giá nhà vượt quá khả năng chi trả của nhiều người dân. Trong bối cảnh đó, kỳ vọng lãi suất cho vay giảm đang được đặt ra như một yếu tố có thể hỗ trợ sức mua và khơi thông dòng tiền.

Xem thêm

  • Quan tâm nhiều nhất
  • Mới nhất

15 trả lời

15 trả lời