
Dự kiến nâng mức giảm trừ gia cảnh vào tháng 10/2025
Tin tứcỦy ban Thường vụ Quốc hội dự kiến sẽ xem xét, thông qua Nghị quyết về điều chỉnh mức giảm trừ gia cảnh tại phiên họp tháng 10/2025.
Sự chênh lệch chi phí sống giữa các vùng miền đang đặt ra bài toán khó cho việc xác định mức giảm trừ gia cảnh phù hợp.
Sửa đổi mức giảm trừ gia cảnh đang là vấn đề được nhiều người quan tâm trong dự thảo Luật Thuế thu nhập cá nhân (thay thế). Hiện nay, mức giảm trừ gia cảnh áp dụng 11 triệu đồng đối với người nộp thuế và 4,4 triệu đồng đối với người phụ thuộc, vẫn giữ nguyên từ năm 2020 và áp dụng thống nhất trên cả nước.
Tuy nhiên, có nhiều ý kiến cho rằng mức sống và thu nhập giữa các vùng miền có sự chênh lệch lớn. Vậy yếu tố vùng miền có nên tính toán là một căn cứ để xác định mức giảm trừ gia cảnh khi sửa đổi Luật Thuế thu nhập cá nhân hay không?
Số liệu của Cục Thống kê về thu nhập bình quân đầu người năm 2024 tại các tỉnh, thành trước khi sáp nhập cho thấy: Bình Dương (cũ) là tỉnh có thu nhập bình quân đầu người cao nhất cả nước, đạt 8,9 triệu đồng; Hà Nội xếp thứ hai với 7,5 triệu đồng; TP.HCM đạt 7,1 triệu đồng; Điện Biên là địa phương có thu nhập thấp nhất: 2,38 triệu đồng/người/tháng.
Có thể thấy, chênh lệch thu nhập giữa địa phương có mức cao nhất và thấp nhất lên tới gần 4 lần. Mức giá cả sinh hoạt giữa các địa phương cũng có sự phân hóa rõ rệt. Hà Nội có mức giá tiêu dùng đắt đỏ nhất cả nước, trong khi Quảng Trị là tỉnh có chi phí sinh hoạt thấp nhất trong năm 2024.
Kể cả trong cùng một tỉnh, thành, người ở đô thị có thu nhập cao nhưng chi phí sinh hoạt lớn, trong khi vùng nông thôn dù thu nhập thấp hơn nhưng mức giá sinh hoạt không cao. Thế nhưng, mức giảm trừ gia cảnh vẫn áp dụng chung, chưa có sự phân hóa, khiến gánh nặng thuế thu nhập cá nhân ở các vùng thành thị trở nên lớn hơn.
Chị Nguyễn Quỳnh Thơ, phường Đống Đa, Hà Nội, cho biết: "Cùng một mức thu nhập, nhưng hoàn cảnh chi tiêu lại rất khác nhau. Ví dụ, tôi đang làm việc ở đây phải trả tiền thuê nhà hàng tháng, trong khi đồng nghiệp tôi ở Hoài Đức thì không mất khoản này, hoặc nếu có thuê nhà thì chi phí cũng thấp hơn rất nhiều so với khu vực tôi ở. Vì vậy, tôi cho rằng việc áp dụng mức giảm trừ gia cảnh đồng đều cho tất cả các vùng là chưa hợp lý."
Tháng 3/2025, Bộ Tài chính từng đưa vào dự thảo Luật Thuế thu nhập cá nhân (thay thế) quy định mức lương tối thiểu vùng là một căn cứ tham chiếu để xác định giảm trừ gia cảnh. Các chuyên gia cho rằng nếu chính sách mới cho phép tính giảm trừ gia cảnh theo vùng, miền thì người lao động tại các thành phố lớn, nơi chi phí sinh hoạt cao, có thể được giảm trừ ở mức cao hơn. Điều này góp phần bảo vệ quyền lợi của nhóm thu nhập trung bình và thấp, đồng thời đảm bảo công bằng hơn trong thực hiện nghĩa vụ thuế.
PGS.TS Lý Kim Duyên, Phó trưởng Bộ môn Thuế và Hải quan, Học viện Tài chính, chia sẻ: "Nếu áp dụng mức giảm trừ gia cảnh theo vùng, miền, sẽ đảm bảo bù đắp được chi phí sinh hoạt thực tế. Bởi ở các vùng khác nhau, mức sống và chi phí sinh hoạt có sự chênh lệch rõ rệt. Ưu điểm lớn nhất của cách phân biệt theo vùng miền là có thể hỗ trợ hợp lý hơn cho người dân ở từng khu vực."
Tuy nhiên, tại họp báo Chính phủ thường kỳ ngày 7/8, liên quan đến vấn đề tính mức giảm trừ gia cảnh theo khu vực địa lý, Thứ trưởng Bộ Tài chính Nguyễn Đức Chi cho biết đây là phương án khó khả thi về mặt tổ chức thực hiện cũng như quản lý hành chính.
Ông Nguyễn Đức Chi, Thứ trưởng Bộ Tài chính, cho biết: "Ngay trong cùng một tỉnh hoặc thành phố, các khu vực khác nhau cũng có mức chi phí sinh hoạt chênh lệch. Điều này đòi hỏi phải xem xét áp dụng mức giảm trừ gia cảnh khác nhau. Tuy nhiên, việc phân chia mức giảm trừ gia cảnh theo vùng cũng tồn tại những hạn chế và gặp nhiều khó khăn trong quá trình triển khai thực hiện."
Dù khó khăn trong việc xác định mức giảm trừ gia cảnh theo vùng, miền, nhưng Bộ Tài chính đang cân nhắc tính đến việc đưa chi phí giáo dục, y tế, lãi vay mua nhà vào giảm trừ gia cảnh. Tại dự thảo gần nhất, Bộ Tài chính đưa ra 2 phương án tính giảm trừ gia cảnh, gồm căn cứ theo CPI như hiện hành hoặc theo tốc độ tăng của thu nhập bình quân đầu người.
Sau thời gian lấy ý kiến rộng rãi, phần lớn góp ý đồng tình với phương án 2. Theo phương án này, mức giảm trừ cho người nộp thuế dự kiến tăng lên 15,5 triệu đồng, người phụ thuộc là 6,2 triệu đồng một tháng.
Ủy ban Thường vụ Quốc hội dự kiến sẽ xem xét, thông qua Nghị quyết về điều chỉnh mức giảm trừ gia cảnh tại phiên họp tháng 10/2025.

Khi chúng ta xem xét việc nâng mức giảm trừ gia cảnh cho cá nhân, mức doanh thu tối thiểu phải chịu thuế của các hộ kinh doanh cũng cần được nâng lên một cách tương ứng.

Bộ Tài chính đề xuất nâng mức giảm trừ gia cảnh thuế thu nhập cá nhân lên 13,3–15,5 triệu đồng/tháng đối với người nộp thuế.

Đề xuất mới đây của Bộ Tài chính về việc nâng mức giảm trừ gia cảnh được xem là một bước đi đúng đắn, thể hiện sự điều chỉnh kịp thời và góp phần san sẻ gánh nặng tài chính với người lao động.

Thứ trưởng Bộ Tài chính Nguyễn Đức Chi đã lý giải nguyên nhân vì sao không chọn phân vùng khi tính giảm trừ gia cảnh tại họp báo Chính phủ thường kỳ tháng 7, do Văn phòng Chính phủ tổ chức chiều 7/8.
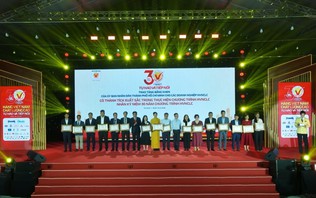
Tối 8/10, chuỗi hoạt động kỷ niệm 30 năm chương trình Hàng Việt Nam chất lượng cao với chủ đề “Tự hào và tiếp nối” chính thức khai mạc, đánh dấu hành trình xây dựng niềm tin người tiêu dùng và nâng cao vị thế hàng Việt.
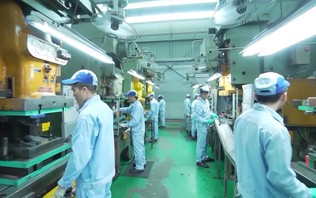
Nghị quyết số 10-NQ/TW của Bộ Chính trị về phát triển kinh tế có vốn đầu tư nước ngoài đặt ra yêu cầu tăng cường liên kết giữa doanh nghiệp FDI và doanh nghiệp trong nước. Tuy nhiên, để trở thành nhà cung ứng cho các tập đoàn toàn cầu, doanh nghiệp Việt vẫn cần vượt qua nhiều điểm nghẽn về công nghệ, vốn, nhân lực và khả năng đáp ứng tiêu chuẩn quốc tế.
Ngày 8/10, tổ chức xếp hạng tín nhiệm Rating and Investment Information của Nhật Bản nâng xếp hạng tín nhiệm nhà phát hành bằng ngoại tệ của Việt Nam từ BB+ lên BBB-, triển vọng “Ổn định”. Đây là lần đầu Việt Nam được tổ chức này đưa vào nhóm xếp hạng đầu tư, phản ánh những cải thiện về triển vọng tăng trưởng, năng lực tài khóa và sức chống chịu của nền kinh tế.
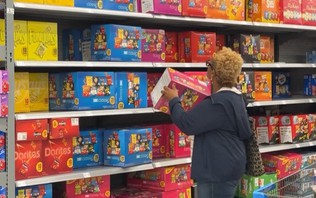
Chính sách thuế quan của Tổng thống Donald Trump đang tạo ra tác động đáng kể đối với giá hàng hóa tại Mỹ, trong đó người tiêu dùng là một trong những đối tượng chịu ảnh hưởng trực tiếp.
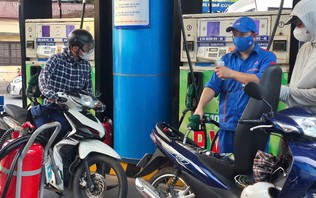
Giá xăng trong nước tiếp tục tăng mạnh tại kỳ điều hành ngày 8/10, đánh dấu sáu kỳ tăng liên tiếp kể từ đầu tháng 9. Trong đó, xăng E10 RON 95-III lên mức 28.250 đồng/lít, tăng gần 5.000 đồng/lít qua sáu kỳ điều hành, chủ yếu do biến động giá năng lượng thế giới.
Tổ chức Thương mại Thế giới (WTO) vừa điều chỉnh tăng mạnh dự báo tăng trưởng thương mại hàng hóa toàn cầu trong năm 2026 lên 3,9%, cao hơn gấp đôi so với ước tính trước đó.