
Chứng khoán tuần qua phục hồi tích cực
Tài chính Ngân hàngThị trường chứng khoán khép lại tuần giao dịch tích cực khi mà VN-Index tăng 2,57% lên 1.349,35 điểm, tiến sát vùng đỉnh cũ 1.350 điểm.
Chứng khoán châu Á tăng điểm mạnh trong khi giá dầu lao dốc vào sáng 24/6, sau khi Tổng thống Mỹ Donald Trump tuyên bố Israel và Iran đồng ý ngừng bắn.
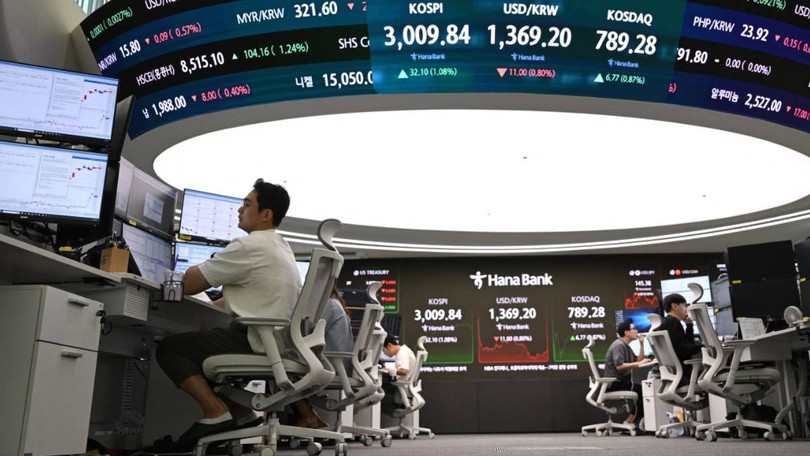
Mở cửa phiên giao dịch , chỉ số Nikkei 225 tại Tokyo tăng mạnh 1,11. Tại Seoul (Hàn Quốc), chỉ số KOSPI cũng tăng 1,55%. Tại Trung Quốc, các chỉ số chính có phần trái chiều. Chỉ số Hang Seng tại Hong Kong mở cửa tăng 0,61%. Ngược lại, chỉ số Shanghai Composite tại Thượng Hải mở cửa ở mức giảm nhẹ 0,04%. Chỉ số MSCI theo dõi chứng khoán châu Á - Thái Bình Dương (không bao gồm Nhật Bản) cũng tăng 1,8%.
Khi mối đe dọa ngay lập tức đối với tuyến đường vận chuyển quan trọng qua eo biển Hormuz dường như đã dịu đi, giá dầu lại kéo dài đà lao dốc sau khi đã giảm 9% trong phiên đầu tuần. Cụ thể, giá dầu Brent kỳ hạn giảm 2,69 USD (3,76%) xuống còn 68,79 USD/thùng vào sáng nay. Giá dầu thô ngọt nhẹ Mỹ (WTI) cũng sụt 2,7 USD (3,94%) xuống mức 65,46 USD/thùng. Với tâm lý chấp nhận rủi ro phục hồi, giá vàng châu Á sáng 24/6 giảm 0,6% xuống 3.346 USD/ounce.
Thị trường chứng khoán khép lại tuần giao dịch tích cực khi mà VN-Index tăng 2,57% lên 1.349,35 điểm, tiến sát vùng đỉnh cũ 1.350 điểm.

Chứng khoán toàn cầu khép lại một tuần giao dịch đầy biến động với diễn biến trái chiều, trong bối cảnh xung đột Iran-Israel diễn biến bất ổn.

Thị trường chứng khoán Việt vẫn tăng điểm mạnh mẽ dù bị chi phốI bởi hàng loạt thông tin vĩ mô, liên quan tới cuộc không kích của Mỹ vào Iran cuối tuần qua.

Việc Iran đóng cửa eo biển Hormuz sẽ gây ra tác động sâu rộng đến thị trường năng lượng toàn cầu.
Từ khoá
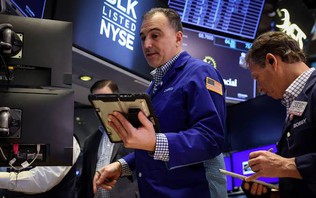
Thị trường chứng khoán Mỹ vừa ghi nhận đà phục hồi khởi sắc sau những phiên biến động mạnh. Tâm lý giới đầu tư được giải tỏa đáng kể sau khi Tổng thống Mỹ Donald Trump đưa ra tuyên bố xoa dịu về căng thẳng địa chính trị tại Trung Đông.
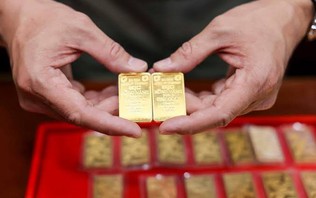
Sáng 10/10, giá vàng trong nước tiếp tục tăng so với sáng 9/10. Theo đó, giá bán vàng miếng SJC lên mốc 144,8 triệu đồng/lượng. Đáng chú ý, có doanh nghiệp để mức chênh lệch mua vào - bán ra vàng miếng lên tới gần 5 triệu đồng/lượng.
Thị trường chứng khoán tiếp tục phân hóa trong phiên giao dịch ngày 9/10. Dù lực cầu cải thiện trong phiên chiều, VN-Index vẫn không giữ được sắc xanh khi nhóm cổ phiếu vốn hóa lớn thiếu đồng thuận. Trong khi đó, Sở Giao dịch Chứng khoán Hà Nội công bố danh sách 67 mã không đủ điều kiện giao dịch ký quỹ trong quý IV/2026.
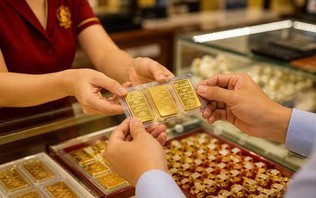
Giá vàng miếng SJC sáng 9/10 niêm yết ở mức 140-143 triệu đồng/lượng (mua vào - bán ra), duy trì ổn định ở cả chiều mua và chiều bán so với kết phiên giao dịch hôm qua. Chênh lệch giữa giá mua và bán duy trì ở mức 3 triệu đồng/lượng.
Phiên giao dịch ngày 7/10 chứng kiến áp lực bán lan rộng trên thị trường chứng khoán khi sắc đỏ tập trung ở nhóm bất động sản, ngân hàng và chứng khoán, trong khi năng lượng, nguyên vật liệu và bán lẻ vẫn duy trì diễn biến tích cực.
Tính đến cuối tháng 9, thị trường chứng khoán Việt Nam có hơn 14,13 triệu tài khoản giao dịch, tăng gần 245.000 tài khoản so với cuối tháng 8 và là mức tăng cao nhất trong quý III.