
Tín dụng BĐS được phân bổ theo nhu cầu ở thực
Tin tứcNgân hàng Nhà nước yêu cầu các tổ chức tín dụng kiểm soát chặt dòng vốn vào lĩnh vực bất động sản, nhằm bảo đảm an toàn và hướng vốn vào giá trị thực của nền kinh tế.
Trong những tháng đầu năm 2026, một số ngân hàng đã điều chỉnh tăng lãi suất cho vay bất động sản. Mức lãi suất kỳ hạn 18 tháng tại một số tổ chức tín dụng đã lên gần 14%/năm, còn kỳ hạn 12 tháng khoảng 10%/năm, cao hơn đáng kể so với mặt bằng cho vay tiêu dùng hoặc sản xuất - kinh doanh.
Diễn biến này cho thấy xu hướng phân hóa ngày càng rõ trong chính sách tín dụng , khi lãi suất cho vay không tăng đồng loạt mà chủ yếu điều chỉnh tăng ở những lĩnh vực không ưu tiên.
Một trong những nguyên nhân chính khiến lãi suất cho vay bất động sản tăng cao đến từ việc mặt bằng lãi suất huy động tăng trở lại trong những tháng cuối năm 2025 và đầu năm 2026. Từ mức khoảng 6%/năm vào giữa năm 2025, hiện nhiều ngân hàng đã nâng lãi suất huy động lên quanh mức 8% đến 8,2%/năm, tăng khoảng 2 điểm phần trăm.
Chi phí vốn tăng khiến lãi suất cho vay chịu áp lực điều chỉnh, song thay vì tăng đồng loạt, các ngân hàng lựa chọn cách phân bổ theo định hướng tín dụng của nền kinh tế.
Theo các chuyên gia, việc lãi suất cho vay bất động sản cao hơn các khoản vay khác không phải diễn biến bất thường mà phản ánh mức độ rủi ro và tính chu kỳ của lĩnh vực này, đặc biệt với các khoản vay mang tính đầu tư.
Ông Hoàng Văn Cường - Đại biểu Quốc hội thành phố Hà Nội cho biết: “Năm 2026 lãi suất có xu hướng tăng lên. Tuy nhiên, nếu thực hiện tốt các biện pháp điều hành, lãi suất sẽ chỉ tăng ở những khu vực không ưu tiên. Đối với những khu vực được ưu tiên, cần có chính sách duy trì mức lãi suất hợp lý để tránh gây cản trở việc thu hút nguồn lực hỗ trợ cho đầu tư phát triển.”
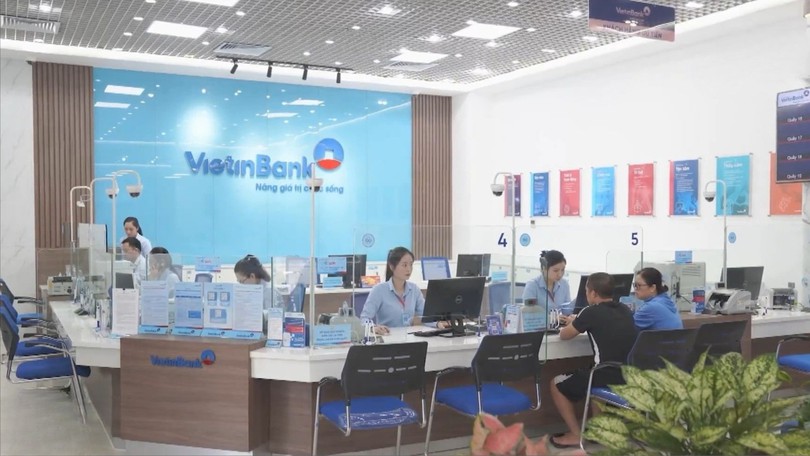
Thực tế triển khai tại các ngân hàng thương mại cũng cho thấy định hướng này đang được thực hiện khá rõ nét. Đại diện các ngân hàng cho biết, tín dụng vẫn được ưu tiên cho các lĩnh vực sản xuất kinh doanh và các động lực tăng trưởng của nền kinh tế.
Ông Lê Thanh Tùng - Thành viên Hội đồng quản trị Ngân hàng Vietinbank cho biết: "Thời gian tới, VietinBank sẽ tiếp tục bám sát các chỉ đạo của Chính phủ, Ngân hàng Nhà nước, tiếp tục thúc đẩy tín dụng vào các lĩnh vực sản xuất kinh doanh, các lĩnh vực ưu tiên, các động lực tăng trưởng của nền kinh tế. Đồng thời, chúng tôi cũng sẽ nỗ lực đưa những dòng vốn đến cho các đối tượng sản xuất kinh doanh để có thể tái cấu trúc và giúp cho hoạt động của ngân hàng được an toàn, hiệu quả hơn; hướng tới mục tiêu hoàn thành các kế hoạch được giao, đóng góp tích cực vào mục tiêu phát triển kinh tế - xã hội của đất nước.”
Ông Phạm Như Ánh - Tổng giám đốc Ngân hàng Quân đội MB cho biết: “Năm 2026, MB cũng tập trung tăng trưởng vào các lĩnh vực được ưu tiên của Chính phủ và Ngân hàng Nhà nước. Ngay từ những tháng đầu năm này, chúng tôi cũng đang tập trung nguồn vốn cho các hộ sản xuất kinh doanh để đảm bảo được hàng hóa cung ứng dịp Tết và tập trung vào các doanh nghiệp sản xuất. Chúng tôi kỳ vọng rằng năm 2026 sẽ là một năm bứt phá của các doanh nghiệp sản xuất tiêu dùng trong nước cũng như là xuất khẩu. Bởi vì trong năm 2025, các vấn đề về thuế quan, đối tác nước ngoài chúng ta cơ bản được giải quyết và việc sản xuất đang tiếp tục phát triển và phục hồi. Do đó MB cũng đang định hướng tập trung dòng vốn tín dụng cho các doanh nghiệp sản xuất trong nước, sản xuất xuất khẩu và các doanh nghiệp thương mại cũng như là các hộ kinh doanh cá thể.”
Từ góc độ thị trường, các chuyên gia cho rằng việc duy trì lãi suất cho vay bất động sản ở mức cao hơn không đồng nghĩa với siết tín dụng hành chính, mà là cách sử dụng công cụ giá để điều tiết dòng vốn. Khi lãi suất phản ánh đúng mức độ rủi ro, tín dụng vẫn được duy trì nhưng phân bổ hiệu quả hơn.
Việc lãi suất chỉ tăng ở một số lĩnh vực không ưu tiên, trong khi các lĩnh vực sản xuất - kinh doanh vẫn được giữ ở mức hợp lý, được xem là giải pháp cân bằng giữa kiểm soát rủi ro và hỗ trợ tăng trưởng, góp phần củng cố nền tảng tăng trưởng bền vững trong năm 2026.
Ngân hàng Nhà nước yêu cầu các tổ chức tín dụng kiểm soát chặt dòng vốn vào lĩnh vực bất động sản, nhằm bảo đảm an toàn và hướng vốn vào giá trị thực của nền kinh tế.

Trước đà tăng nhanh của tín dụng bất động sản, việc cơ cấu lại dòng vốn theo hướng thận trọng, có chọn lọc đang được đặt ra nhằm kiểm soát rủi ro, bảo đảm an toàn hệ thống và nâng cao hiệu quả sử dụng vốn.
Trong phiên giao dịch ngày 18/11, thị trường chứng khoán tiếp tục chịu áp lực bán mạnh ngay từ đầu phiên. Chỉ số chịu sức ép cực mạnh, đóng cửa rơi xuống mức gần 1.700 điểm. Đây là phiên giảm mạnh nhất kể từ đầu tháng 11.
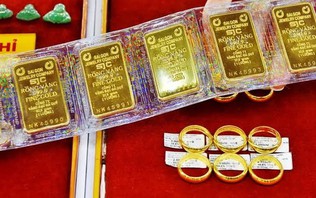
Giá vàng thế giới phiên chiều 18/11 bất ngờ giảm mạnh 83 USD/ounce, chỉ còn 3.767 USD/ounce. Giá vàng trong nước cũng ghi nhận giảm theo, giá vàng miếng SJC tại các thương hiệu lớn đồng loạt đi xuống so với đầu giờ sáng. Mức giảm phổ biến từ 500.000-1 triệu đồng/lượng.
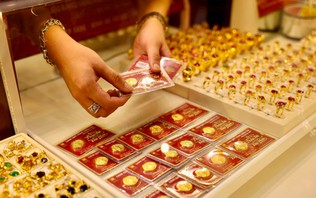
Giá vàng miếng SJC sáng 18/11 niêm yết ở mức 134,7 - 137,7 triệu đồng/lượng (mua vào - bán ra), tăng 500.000 đồng/lượng so với kết phiên giao dịch hôm qua.
Ngày 16/11 theo giờ địa phương, khách hàng của nhiều ngân hàng lớn tại Mỹ đã phản ánh tình trạng gián đoạn dịch vụ ngân hàng trực tuyến, khiến nhiều người không thể truy cập ứng dụng trên điện thoại hoặc kiểm tra số dư tài khoản.
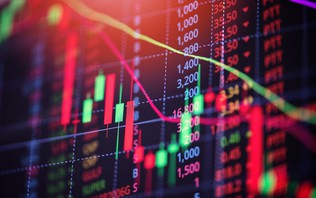
Thị trường chứng khoán tiếp tục diễn biến kém tích cực khi VN-Index giảm hơn 10 điểm trong phiên giao dịch ngày 17/11. Dù thanh khoản có cải thiện so với buổi sáng, áp lực bán vẫn gia tăng tại nhiều nhóm cổ phiếu, đặc biệt là nhóm vốn hóa vừa và nhỏ.
Cùng cập nhật những diễn biến mới nhất của thị trường sáng nay 17/11 với thông tin về giá vàng và tỷ giá ngoại tệ.