Trong điều hành chính sách tiền tệ, kiểm soát rủi ro luôn đi song hành với mục tiêu tăng trưởng. Trước thực tế
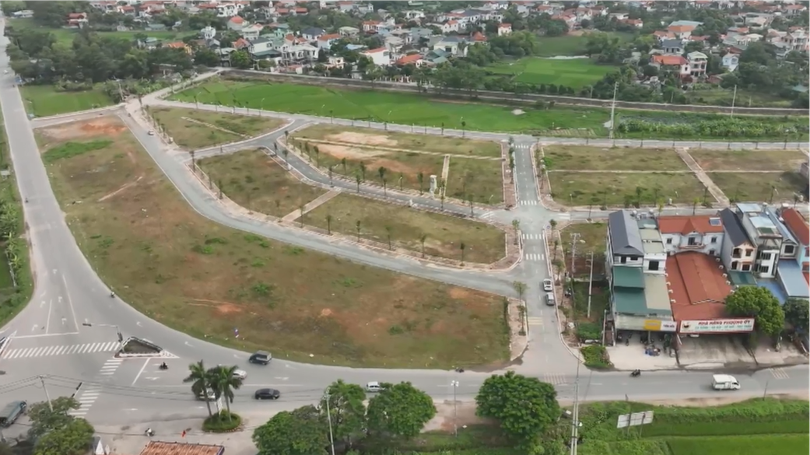
tín dụng bất động sản
tăng nhanh, việc siết tỷ trọng cho vay đang được đặt ra như một giải pháp nhằm điều tiết dòng vốn, hạn chế đầu cơ và nâng cao hiệu quả sử dụng vốn trong nền kinh tế.
Tính đến cuối tháng 11/2025, dư nợ cho vay bất động sản của hệ thống ngân hàng đã lên tới khoảng 4,5 triệu tỷ đồng, chiếm gần 25% tổng dư nợ. Và chỉ trong chưa đầy một năm, quy mô tín dụng bất động sản đã tăng thêm khoảng 438.000 tỷ đồng, tương đương mức tăng gần 28%.
Trong bối cảnh đó, Ngân hàng Nhà nước đã yêu cầu các tổ chức tín dụng kiểm soát tăng trưởng tín dụng theo hướng thận trọng, gắn với khả năng huy động vốn và quản trị rủi ro. Với dư nợ bất động sản chiếm 1/4 tổng dư nợ, nhiều chuyên gia cảnh báo áp lực thanh khoản và nguy cơ mất cân đối nếu dòng vốn không được kiểm soát hợp lý.
Chuyên gia kinh tế Nguyễn Trí Hiếu cho biết: “Hiện nay, tốc độ huy động vốn của các ngân hàng đang chậm hơn so với tăng trưởng tín dụng. Nếu tình trạng này kéo dài, hệ thống có thể đối mặt với rủi ro thanh khoản. Khi đó, một số chỉ tiêu an toàn như tỷ lệ cho vay trên giá trị tài sản bảo đảm, tỷ lệ dư nợ trên huy động ở mức 85% hay tỷ lệ sử dụng vốn ngắn hạn cho vay trung và dài hạn ở mức 30% đều có nguy cơ bị vượt ngưỡng, tạo sức ép lên toàn bộ hệ thống ngân hàng và nền kinh tế”.
Theo các chuyên gia, việc siết tín dụng bất động sản không phải là thu hẹp dòng vốn mà là tái cơ cấu để dòng vốn vận hành hiệu quả hơn. Trong bối cảnh Chính phủ yêu cầu thanh lọc thị trường, ưu tiên các dự án có pháp lý đầy đủ, phục vụ nhu cầu ở thực, việc rút ngắn vòng quay vốn và kiểm soát quy mô dư nợ đang được đặt lên hàng đầu.
Chuyên gia kinh tế Nguyễn Thường Lạng nhận định: “Phần lớn các khoản nợ bất động sản đều có tài sản bảo đảm, vì vậy rủi ro không nằm ở tài sản thế chấp mà ở tốc độ thu hồi vốn. Điều quan trọng là phải rút ngắn vòng quay vốn để dòng tiền luân chuyển nhanh hơn. Theo tôi, quy mô tín dụng có thể được duy trì hoặc chỉ tăng nhẹ, nhưng các dự án cần được giải ngân hiệu quả hơn, đẩy nhanh tiến độ xây dựng, bàn giao, giải phóng mặt bằng và hoàn thiện đầy đủ pháp lý. Khi đó, dòng vốn bất động sản mới thực sự thấm vào nền kinh tế, nâng cao hiệu quả đầu tư và trở thành động lực cho tăng trưởng chung”.
Việc kiểm soát tỷ trọng tín dụng bất động sản cho thấy định hướng điều hành theo hướng thận trọng, ưu tiên ổn định và an toàn hệ thống tài chính. Vấn đề then chốt là thực hiện chính sách linh hoạt, có chọn lọc, vừa kiểm soát rủi ro, vừa tạo điều kiện cho các dự án hiệu quả, đáp ứng nhu cầu ở thực và đóng góp tích cực cho tăng trưởng dài hạn của nền kinh tế.