
Hà Nội có hơn 30.000 căn hộ đủ điều kiện mở bán
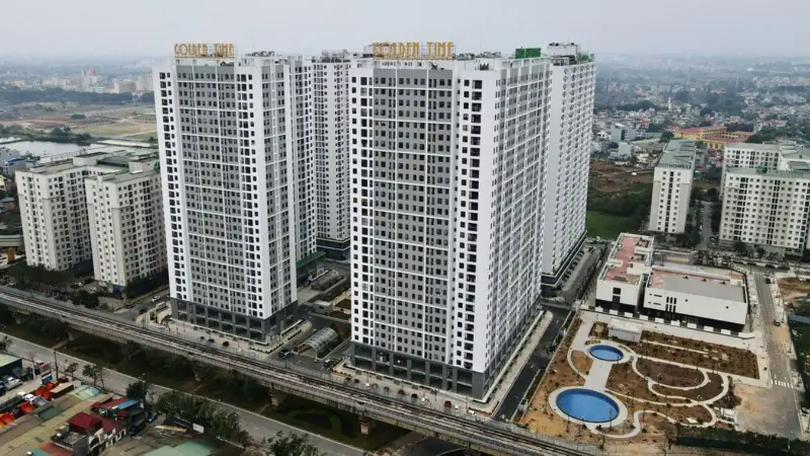
Căn hộTính đến hết tháng 9/2025, Hà Nội có 33 dự án nhà ở hình thành trong tương lai đủ điều kiện mở bán, tương ứng hơn 30.000 căn hộ.
Các chính sách tín dụng hỗ trợ, cùng với mức lãi suất vay thấp hơn trước đã mở ra cơ hội mới để các bạn trẻ sở hữu một căn nhà riêng nhưng người vay vẫn đối mặt không ít áp lực.
Nhiều bạn trẻ hiện nay, dù có thu nhập ổn định, vẫn quyết định lựa chọn đi thuê nhà thay vì vay mua. Lý do không chỉ xuất phát từ việc chi phí mua nhà lớn mà còn từ việc lo lắng về các gánh nặng tài chính dài hạn.
Anh Nguyễn Trung Hiếu ( phường Tây Hồ , Hà Nội) cho biết: "Để có thể mua được một căn chung cư với vị trí đắc địa thì chi phí bỏ ra rất cao, nên tôi chọn thuê nhà vì giá cả phù hợp và vẫn đầy đủ tiện nghi".
Hiện tại, Nhà nước đang đẩy mạnh các chính sách hỗ trợ về nhà ở xã hội , vay mua nhà với lãi suất ưu đãi. UBND TP. Hà Nội mới đây đã đưa ra dự thảo nghị quyết lấy ý kiến nhân dân về việc giảm lãi suất cho vay mua nhà ở xã hội từ mức 6,6%/năm xuống còn 4,8%/năm đối với các nhóm đối tượng như người nghèo, hộ cận nghèo, lực lượng vũ trang nhân dân, học sinh - sinh viên, lao động đi làm việc ở nước ngoài… Đây là bước tiến quan trọng bởi lãi suất vay ở mức 4,8% sẽ làm giảm đáng kể khoản lãi phải trả theo thời gian, giúp người vay có khả năng thanh toán tốt hơn, giảm gánh nặng tài chính hàng tháng.
Ông Nguyễn Xuân Bắc, Phó Vụ trưởng Vụ Tín dụng các ngành kinh tế Ngân hàng Nhà nước cho biết: “Nghị quyết 201 của Quốc hội có chủ trương thành lập Quỹ Nhà ở Quốc gia để tạo nguồn lực phát triển nhà ở xã hội. Thủ tướng Chính phủ đã ban hành Quyết định 444 ngày 27/2, giao chỉ tiêu hoàn thành nhà ở xã hội trong 20 năm và các năm tiếp theo. Các địa phương phải bổ sung chỉ tiêu này vào kế hoạch phát triển kinh tế - xã hội, từ đó quyết liệt triển khai giải pháp thúc đẩy nguồn cung nhà ở xã hội”.
Dù lãi suất ưu đãi mở ra cơ hội, người vay vẫn đối mặt không ít áp lực. Bởi ngoài tiền gốc, khoản lãi dù thấp vẫn cộng dồn thành gánh nặng dài hạn, chưa kể chi phí phát sinh như bảo trì, thuế, sửa chữa. Nếu thu nhập giảm hoặc lãi suất biến động, khả năng trả nợ càng khó khăn. Các chuyên gia khuyến nghị, tổng tiền trả nợ hàng tháng chỉ nên chiếm tối đa 30-35% thu nhập ròng, để tránh rơi vào vòng xoáy nợ nần và vẫn giữ được mức sống an toàn.
TS. Nguyễn Trí Hiếu - Chuyên gia kinh tế cho rằng: "Lãi suất phù hợp để người dân có thể vay mua nhà, đặc biệt là giới trẻ là 5%, trong thời hạn ít nhất là 20 năm, với một tỷ lệ tiền nhà trả cho ngân hàng, cả gốc lẫn lãi vào 50-60% thu nhập của người đi mua nhà".
Vay mua nhà với lãi suất thấp thực sự là một cơ hội quý giá để nhiều người, đặc biệt là lớp trẻ, biến giấc mơ có một mái nhà trở thành hiện thực. Tuy nhiên, để lợi ích thực sự được khai thác, người vay cần có kế hoạch tài chính rõ ràng, hiểu rõ toàn bộ chi phí liên quan, tính cả rủi ro và không vay vượt quá khả năng trả nợ.
Tính đến hết tháng 9/2025, Hà Nội có 33 dự án nhà ở hình thành trong tương lai đủ điều kiện mở bán, tương ứng hơn 30.000 căn hộ.

Nhằm hoàn thành mục tiêu đề án 1 triệu căn hộ nhà ở xã hội, Bộ Xây dựng đã yêu cầu Cục Quản lý nhà và thị trường bất động sản tích cực hướng dẫn triển khai Nghị quyết số 201 của Quốc hội về thí điểm một số cơ chế chính sách đặc thù.

Bộ Xây dựng vừa có văn bản đề nghị thẩm định hồ sơ dự thảo Nghị định sửa đổi, bổ sung một số điều của Nghị định số 100 của Chính phủ quy định chi tiết một số điều của Luật nhà ở về phát triển và quản lý nhà ở xã hội (NƠXH).

UBND TP. Hà Nội đang lấy ý kiến góp ý vào dự thảo Nghị quyết quy định một số chính sách đầu tư, hỗ trợ thực hiện dự án nhà ở xã hội trên địa bàn.
Dù nguồn cung năm 2026 đã dồi dào hơn cùng sự điều chỉnh giá tại một số khu vực và thanh khoản phân hóa rõ nét, thị trường bất động sản vẫn đối mặt với rào cản lớn: áp lực chi phí vốn đè nặng lên cả chủ đầu tư lẫn người mua ở thực.
Dù các ngân hàng đang tung ra nhiều gói vay mua nhà ưu đãi, người mua vẫn cần tính toán kỹ mức lãi suất thả nổi sau thời gian ưu đãi và cân đối năng lực tài chính cá nhân trước khi quyết định "xuống tiền".
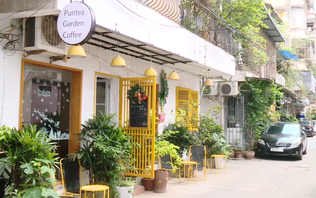
Ghi nhận thực tế tại các khu vực trung tâm Hà Nội như: Kim Mã, Nguyễn Thái Học, Phố Huế, Bà Triệu, Tôn Đức Thắng, Chùa Bộc, Thái Hà,… Tình trạng mặt bằng treo biển cho thuê đã trở nên khá phổ biến. Trong khi đó, mặt bằng trong ngõ vẫn là sự lựa chọn hấp dẫn với giá thuê hợp lý và diện tích rộng.
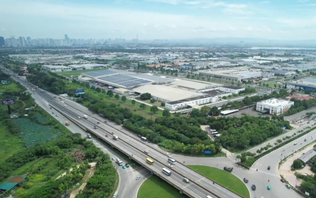
Phát triển bền vững đang trở thành thước đo quan trọng đối với bất động sản công nghiệp. Trước yêu cầu quốc tế ngày càng cao, các khu công nghiệp cần nâng cấp hạ tầng, tối ưu vận hành và đáp ứng các tiêu chuẩn xanh để gia tăng sức cạnh tranh, thu hút dòng vốn đầu tư chất lượng.
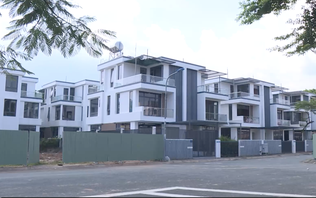
Lãi suất vay mua nhà tăng cao, trong khi sức mua bất động sản thấp tầng tiếp tục suy yếu, đang đẩy nhiều nhà đầu tư vào thế khó. Tại thị trường phía Nam, không ít chủ nhà phố, biệt thự chấp nhận giảm giá hàng tỷ đồng để thoát hàng nhưng vẫn khó tìm được người mua.
Thị trường bất động sản Hà Nội ghi nhận thanh khoản chững lại trong quý III năm 2026, ở cả phân khúc căn hộ và nhà liền thổ. Tuy nhiên, giá bán không giảm tương ứng với sức mua. Theo báo cáo của Cushman & Wakefield Việt Nam, biến động giá chủ yếu đến từ sự thay đổi cơ cấu nguồn cung trên thị trường.