
Thị trường văn phòng Hà Nội thay đổi sau 10 năm tăng trưởng
Đầu tưSau một thập kỷ tăng trưởng mạnh, thị trường văn phòng Hà Nội đang bước vào giai đoạn chuyển dịch, với những thay đổi rõ rệt về xu hướng phát triển và nhu cầu khách thuê.
Thị trường văn phòng Hà Nội tiếp tục ghi nhận sự dịch chuyển mạnh về phía Tây khi khu vực này hiện chiếm phần lớn nguồn cung tương lai, trong khi nhiều tòa nhà văn phòng cũ tại trung tâm đứng trước áp lực nâng cấp để duy trì sức cạnh tranh.
Sau một thập kỷ tăng trưởng mạnh, thị trường văn phòng Hà Nội đang bước vào giai đoạn chuyển dịch, với những thay đổi rõ rệt về xu hướng phát triển và nhu cầu khách thuê.

Từ nay đến 2028, thị trường văn phòng Hà Nội dự kiến bổ sung khoảng 403.000 m² nguồn cung mới, trong đó hạng A chiếm ưu thế. Sự gia tăng này không chỉ mở rộng quy mô thị trường mà còn nâng chuẩn chất lượng, tập trung tại khu vực phía Tây và nội thành.

Thị trường văn phòng tại Hà Nội đang có xu hướng dịch chuyển dần khỏi khu vực trung tâm, nguồn cung mới và nhu cầu thuê ngày càng tập trung nhiều hơn ở các khu vực ngoài lõi đô thị.

UBND thành phố Hà Nội vừa ban hành quyết định cho phép chuyển mục đích sử dụng hơn 3.400m² đất tại phường Nghĩa Đô để triển khai dự án tòa nhà hỗn hợp dịch vụ, thương mại và văn phòng.

Quý I/2026, nguồn cung văn phòng hạng A tại Hà Nội tiếp tục mở rộng, nâng tổng nguồn cung toàn thị trường lên khoảng 1,89 triệu m². Đặc biệt, nhu cầu thuê duy trì tích cực, song xu hướng ra quyết định có sự thận trọng hơn.
Hàng loạt ngân hàng đã giảm lãi suất cho vay sản xuất, kinh doanh từ ngày 19/10, với mức giảm phổ biến 1,5-2 điểm phần trăm mỗi năm. Động thái này được kỳ vọng hỗ trợ phục hồi kinh tế và tạo tác động tích cực đến thị trường bất động sản trong dài hạn. Tuy nhiên, lãi suất vay mua nhà hiện vẫn ở mức cao.
Lãi suất vay cao đang là một trong những rào cản lớn nhất đối với thanh khoản thị trường bất động sản, khi cả người mua nhà lẫn doanh nghiệp đều chịu áp lực về chi phí vốn. Dù một số ngân hàng đã triển khai giảm lãi suất cho vay, thị trường vẫn cần thêm điều kiện thuận lợi để phục hồi sức mua trong những tháng cuối năm.
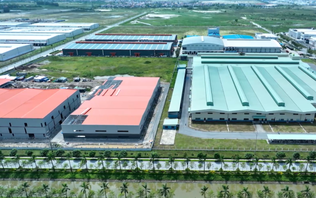
Dòng vốn sản xuất chất lượng cao đang đặt ra tiêu chuẩn mới cho bất động sản công nghiệp, khi ESG, hạ tầng ổn định và hiệu quả vận hành ngày càng quyết định sức cạnh tranh.
Thanh khoản thị trường bất động sản được dự báo cải thiện trong quý IV năm nay nhờ nhu cầu mua nhà tăng, nguồn cung tiếp tục bổ sung và các chính sách ưu đãi từ chủ đầu tư. Tuy nhiên, sức mua được nhận định sẽ có sự phân hóa rõ hơn, khi người mua ngày càng ưu tiên những sản phẩm phù hợp nhu cầu thực và khả năng tài chính.
Giá bất động sản tại một số phân khúc giảm tới 20–30% nhưng sức mua vẫn chưa cải thiện. Trong quý III năm nay, giao dịch căn hộ chung cư và nhà ở riêng lẻ trên cả nước giảm 14% so với quý trước. Thực tế này cho thấy, bài toán phục hồi thị trường không chỉ nằm ở giá bán mà còn ở khả năng chi trả và sự phù hợp của nguồn cung nhà ở.
Thanh khoản bất động sản đang chịu sức ép khi chi phí vốn vay cao, giá nhà vượt quá khả năng chi trả của nhiều người dân. Trong bối cảnh đó, kỳ vọng lãi suất cho vay giảm đang được đặt ra như một yếu tố có thể hỗ trợ sức mua và khơi thông dòng tiền.