

Áp lực trả nợ trái phiếu BĐS dồn về cuối năm
Tin tứcHàng loạt trái phiếu bất động sản đáo hạn vào cuối năm 2025 tạo áp lực thanh khoản lớn, đẩy nhiều doanh nghiệp vào nguy cơ vỡ nợ và làm gia tăng rủi ro cho thị trường.
Áp lực đáo hạn trái phiếu đang trở thành thách thức lớn đối với nhiều doanh nghiệp bất động sản. Trong bối cảnh thị trường trầm lắng, thanh khoản giảm mạnh, nhiều doanh nghiệp buộc phải tìm cách xoay xở để đảm bảo nghĩa vụ tài chính với nhà đầu tư.
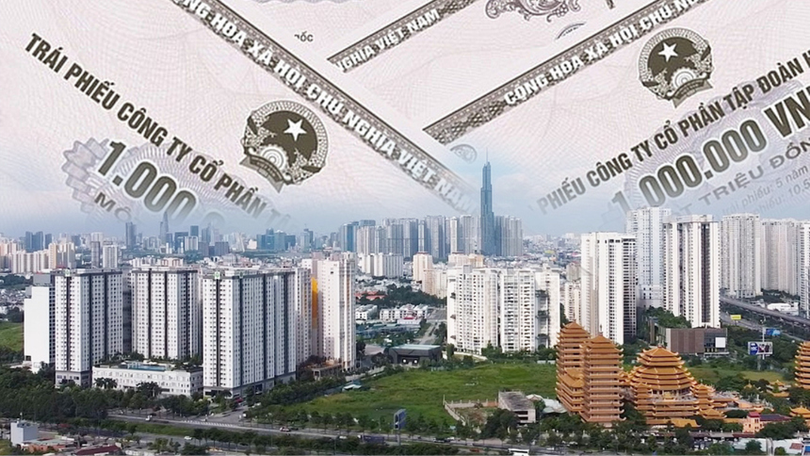
Hàng loạt trái phiếu bất động sản đáo hạn vào cuối năm 2025 tạo áp lực thanh khoản lớn, đẩy nhiều doanh nghiệp vào nguy cơ vỡ nợ và làm gia tăng rủi ro cho thị trường.

Năm 2025, thị trường trái phiếu doanh nghiệp ghi nhận sự phục hồi rõ rệt về quy mô phát hành và thanh khoản. Tuy nhiên, đằng sau bức tranh tăng trưởng này là sự phân hóa ngày càng rõ nét giữa các nhóm ngành, đặc biệt là ở mặt bằng lãi suất.

Kênh huy động vốn thông qua trái phiếu Chính phủ tiếp tục ghi nhận kết quả tích cực trong những tháng đầu năm. Theo Sở Giao dịch Chứng khoán Hà Nội, Kho bạc Nhà nước đã huy động được hơn 60.000 tỷ đồng, hoàn thành hơn một nửa kế hoạch phát hành của quý I.

Áp lực đáo hạn trái phiếu doanh nghiệp tăng mạnh. Riêng trong tháng 4/2026, giá trị gốc trái phiếu doanh nghiệp đến hạn ước đạt 16,9 nghìn tỷ đồng, tăng 37,5% so với tháng 3/2026 và gấp 3,4 lần so với cùng kỳ năm 2025.
Hàng loạt ngân hàng đã giảm lãi suất cho vay sản xuất, kinh doanh từ ngày 19/10, với mức giảm phổ biến 1,5-2 điểm phần trăm mỗi năm. Động thái này được kỳ vọng hỗ trợ phục hồi kinh tế và tạo tác động tích cực đến thị trường bất động sản trong dài hạn. Tuy nhiên, lãi suất vay mua nhà hiện vẫn ở mức cao.
Lãi suất vay cao đang là một trong những rào cản lớn nhất đối với thanh khoản thị trường bất động sản, khi cả người mua nhà lẫn doanh nghiệp đều chịu áp lực về chi phí vốn. Dù một số ngân hàng đã triển khai giảm lãi suất cho vay, thị trường vẫn cần thêm điều kiện thuận lợi để phục hồi sức mua trong những tháng cuối năm.
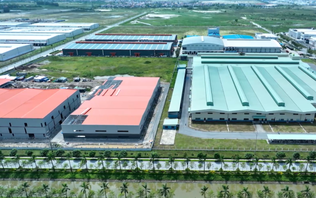
Dòng vốn sản xuất chất lượng cao đang đặt ra tiêu chuẩn mới cho bất động sản công nghiệp, khi ESG, hạ tầng ổn định và hiệu quả vận hành ngày càng quyết định sức cạnh tranh.
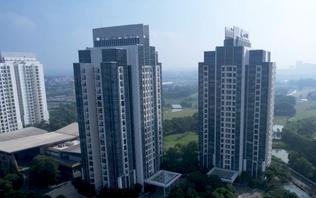
Thanh khoản thị trường bất động sản được dự báo cải thiện trong quý IV năm nay nhờ nhu cầu mua nhà tăng, nguồn cung tiếp tục bổ sung và các chính sách ưu đãi từ chủ đầu tư. Tuy nhiên, sức mua được nhận định sẽ có sự phân hóa rõ hơn, khi người mua ngày càng ưu tiên những sản phẩm phù hợp nhu cầu thực và khả năng tài chính.
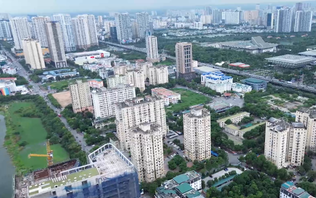
Giá bất động sản tại một số phân khúc giảm tới 20–30% nhưng sức mua vẫn chưa cải thiện. Trong quý III năm nay, giao dịch căn hộ chung cư và nhà ở riêng lẻ trên cả nước giảm 14% so với quý trước. Thực tế này cho thấy, bài toán phục hồi thị trường không chỉ nằm ở giá bán mà còn ở khả năng chi trả và sự phù hợp của nguồn cung nhà ở.
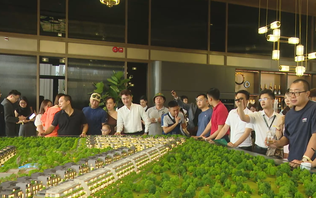
Thanh khoản bất động sản đang chịu sức ép khi chi phí vốn vay cao, giá nhà vượt quá khả năng chi trả của nhiều người dân. Trong bối cảnh đó, kỳ vọng lãi suất cho vay giảm đang được đặt ra như một yếu tố có thể hỗ trợ sức mua và khơi thông dòng tiền.