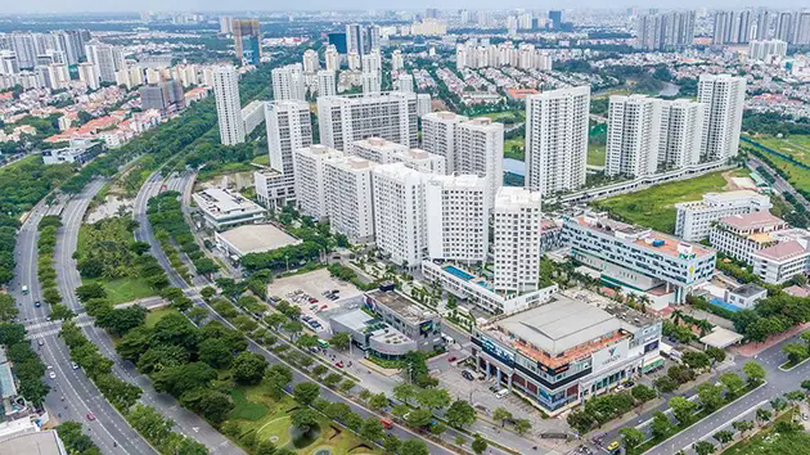
Sau một thời gian dài ảm đạm, thị trường bất động sản (BĐS) cuối năm 2024, đầu năm 2025 đã có chuyển biến tích cực. Nhiều doanh nghiệp bất động sản mở bán dự án mới cùng thông tin khởi công nhiều dự án nhà ở xã hội giúp gia tăng nguồn cung. Tuy nhiên, tín dụng ngân hàng vẫn là khe cửa hẹp khiến nhiều doanh nghiệp khó lòng tiếp cận.
Ông Ngô Hữu Trường, Phó Tổng Giám đốc Tập đoàn Hưng Thịnh cho biết: “Doanh nghiệp BĐS vừa và nhỏ đầu tư trong lĩnh vực BĐS khó tiếp cận nguồn vốn tín dụng, xuất phát từ những yếu tố sau: yếu tố thứ nhất là tính pháp lý của dự án đã đủ chưa để các ngân thương mại cũng như các ngân hàng Big4 có thể hỗ trợ đầu tư. Yếu tố thứ hai là các doanh nghiệp chọn những vị trí xa trung tâm và những phân khúc giống như phân lô bán nền hoặc phân khúc không phải là khẩu vị chính của các ngân hàng thương mại. Yếu tố thứ ba là sau đợt sụt giảm của
thị trường BĐS
những năm vừa qua, bản thân các ngân hàng thương mại đã xây dựng một tiêu chí mới về tài trợ, thẩm định cho các dự án, trong đó ưu tiên xử lý các dự án, các khoản nợ còn tồn đọng, chọn lựa các dự án đảm bảo yếu tố cho vay an toàn và bền vững lâu dài”.
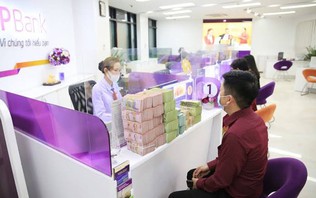
Năm 2025, Ngân hàng Nhà nước đặt mục tiêu tăng trưởng tín dụng nhanh hơn và lãi vay tiếp tục đi xuống. Điều này góp phần kích thích nhu cầu bất động sản, bao gồm cả nhu cầu mua để ở lẫn nhu cầu đầu cơ. Dù vậy, trên thực tế, tín dụng bất động sản chưa ghi nhận sự đột phá. Theo Ngân hàng Nhà nước Chi nhánh khu vực II, tính đến hết Quý I/2025, tổng dư nợ tín dụng bất động sản đạt hơn 1 triệu tỷ đồng, tăng 1,15% so với cuối năm 2024. Trong đó, riêng tín dụng nhà ở chỉ tăng 0,67%.
Ông Đỗ Bảo Ngọc, Chuyên gia kinh tế cho hay: “Tỷ lệ cho vay của các ngân hàng đối với ngành bất động sản chỉ có giới hạn. Thông thường từ 20 - 25% tổng dư nợ tín dụng của toàn ngân hàng. Đó là lý do tại sao các ngân hàng phải chọn lựa các chủ đầu tư lớn và có dự án đầy đủ pháp lý họ mới cho vay nhằm đảm bảo an toàn về lâu dài cũng như đảm bảo thu hồi vốn khi các dự án đó dễ dàng tiêu thụ trên thị trường”.
Những khó khăn trong thanh khoản khi hàng ngàn dự án chậm tiến độ hay sự phình to của chiếc túi “hàng tồn kho BĐS” cũng tác động không nhỏ đến nguồn vốn của các doanh nghiệp.
Những kênh huy động vốn chính gặp khó khăn. Thêm vào đó, các quy định mới siết chặt, đặc biệt về huy động vốn từ khách hàng cũng ảnh hưởng đến khả năng triển khai dự án của doanh nghiệp, nhất là các doanh nghiệp vốn mỏng. Chính vì vậy, dù tín dụng được ưu tiên với lãi suất hợp lý và ngân hàng tích cực cho vay, nhưng việc tiếp cận nguồn vốn này gặp khó khăn do yêu cầu cao về pháp lý dự án, tỉ lệ đòn bẩy, phương án tài chính và kế hoạch trả nợ. Tất cả những điều này như một sợi dây vô hình siết chặt, cản bước doanh nghiệp trên con đường hồi phục và phát triển.