
Kéo giảm giá nhà phù hợp với thu nhập của người dân
Căn hộPhải kéo giảm giá nhà phù hợp với thị trường, thu nhập với người dân - chỉ đạo của Thủ tướng cũng là quyết tâm của Chính phủ nhằm thực hiện mục tiêu ai cũng có nhà để ở.
Các ngân hàng và cơ quan quản lý thời gian gần đây đã bắt đầu triển khai nhiều giải pháp mới nhằm nắn lại dòng tín dụng, mở ra cơ hội mua nhà thực tế hơn cho giới trẻ.
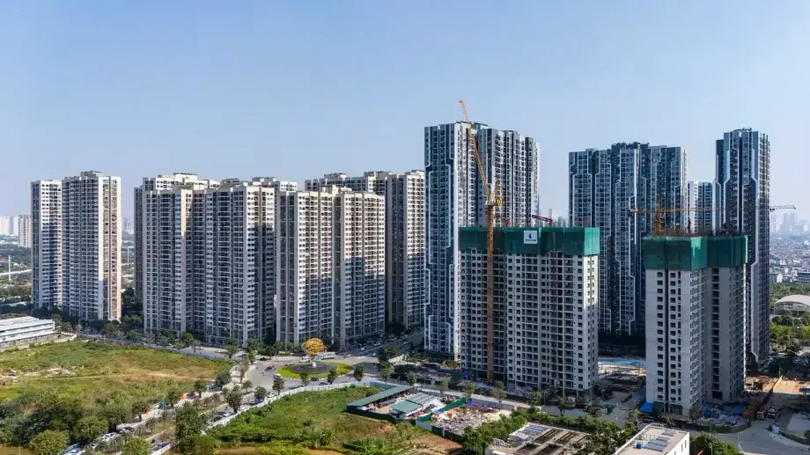
Giấc mơ sở hữu một căn nhà tại thành phố dường như chưa bao giờ là điều dễ dàng, đặc biệt với những người trẻ mới đi làm, thu nhập còn hạn chế. Theo báo cáo từ Bộ Xây dựng, trong 5 năm qua, giá nhà tăng trung bình 7-10% mỗi năm, trong khi thu nhập của người lao động chỉ nhích nhẹ 3-4%.
Vợ chồng chị Đặng Thuỳ Linh, 29 tuổi, hiện đang sinh sống và làm việc tại Hà Nội. Với tổng thu nhập khoảng 40 triệu đồng/tháng, chị đã bắt đầu nghĩ đến việc tìm mua một căn hộ khoảng hai phòng ngủ. Dù đã tích góp được 600 triệu đồng, nhưng với chị, việc mua nhà vẫn còn nhiều rủi ro cần cân nhắc.
Chị Đặng Thùy Linh ( phường Thanh Liệt , TP. Hà Nội) chia sẻ: "Hiện tại, tôi cũng có tham khảo khá nhiều dự án nhà ở xã hội trong khu vực Hà Nội. Tuy nhiên, với mức giá trên dưới 2 tỷ đồng/căn thì hiện tại tài chính của gia đình tôi mới chỉ đáp ứng được khoảng 30% và chắc chắn sẽ phải vay ngân hàng trên dưới 70% (khoảng hơn 1,5 tỷ đồng). Đây là một thách thức lớn với gia đình tôi".
Trước bài toán đó, 9 ngân hàng thương mại lớn đã đưa ra các gói tín dụng ưu đãi đặc biệt dành riêng cho người dưới 35 tuổi. Cụ thể, trong 5 năm đầu tiên kể từ ngày giải ngân, người vay sẽ được hưởng mức lãi suất 5,9%/năm, sau đó, tiếp tục được hưởng lãi suất thấp hơn 1% trong 10 năm tiếp theo. Đây là chương trình độc lập, song song với chương trình tín dụng 145.000 tỷ đồng theo Nghị quyết 33 của Chính phủ, nhưng có mức ưu đãi sâu hơn, nhằm nâng cao khả năng tiếp cận nhà ở cho người trẻ.
Ông Vũ Hồng Phú, Thành viên Ban Điều hành Ngân hàng TMCP Quân đội MB cho hay: "Gói vay này hướng đến người trẻ có thu nhập chưa cao, công việc vừa ổn định, với thời hạn vay rất dài lên tới 35 năm, gần như dài nhất thị trường (trong khi đa số các ngân hàng hiện cho vay tối đa 30 năm). Ngoài ra, MB còn tài trợ tới 80% giá trị tài sản. Mặt khác, khách hàng sẽ không phải trả nợ gốc trong 5 năm đầu; 5 năm tiếp theo, họ chỉ cần trả 15% nợ gốc - tức là trong 10 năm đầu, khách hàng chỉ phải trả 15% nợ gốc, giúp giảm áp lực tài chính đáng kể. MB có công thức tính toán khả năng trả nợ dựa trên thu nhập ròng sau chi tiêu. Chỉ cần thu nhập ròng khoảng 10-15 triệu đồng/tháng, khách hàng đã có thể tiếp cận một hạn mức vay phù hợp".
Ngoài việc gia tăng ưu đãi vay cho người trẻ mua nhà, theo các chuyên gia, hơn một năm qua, thị trường bất động sản có dấu hiệu hồi phục, nhiều phân khúc tăng giá mạnh, nhưng thanh khoản lại rất yếu. Nguyên nhân chính là dòng vốn chảy lệch về phía cung, tập trung nhiều ở các dự án cao cấp. Sự bất hợp lý về phân khúc khiến nhu cầu vay mua nhà ở thật tăng chậm. Giá nhà cao vượt khả năng chi trả, dù lãi vay mua nhà đã ở mức hợp lý.
TS Vũ Đình Ánh, Chuyên gia kinh tế nhận định: "Nhìn vào cơ cấu vốn, có thể thấy, phần lớn doanh nghiệp bất động sản vẫn phụ thuộc chủ yếu vào tín dụng ngân hàng. Giá bất động sản tăng cao, thị trường có dấu hiệu phục hồi cùng với việc Ngân hàng Nhà nước nới lỏng room tín dụng khiến các ngân hàng mạnh tay cho chủ đầu tư vay, tuy nhiên tồn kho rất lớn tập trung vào phân khúc cao cấp, shophouse".
Thêm vào đó, các chuyên gia cũng đưa ra phương án cần cân nhắc thêm các giải pháp khác để nắn dòng tiền đi đúng hướng.
TS Cấn Văn Lực, Chuyên gia kinh tế cho biết: "Theo Nghị định 100 của Chính phủ, hiện lãi suất cho vay nhà ở xã hội không còn áp dụng theo mức cũ là 4,8%/năm, mà áp dụng theo mức mới, tương đương với lãi suất cho vay hộ nghèo hiện nay đang áp dụng là 6,6%. Chúng tôi cũng đã kiến nghị Ngân hàng Nhà nước có thể rà soát lại lãi suất cho vay người nghèo vì mức này cũng áp dụng từ năm 2015, có thể đã lạc hậu".
Dù Chính phủ và Ngân hàng Nhà nước đã và đang có những bước đi mạnh mẽ nhằm kiểm soát dòng vốn vào bất động sản, nhưng để thực sự "hạ nhiệt" giá nhà và giúp người dân tiếp cận được chốn an cư, cần sự vào cuộc đồng bộ của nhiều bên. Khi chính sách tín dụng, quy hoạch đất đai và các chương trình phát triển nhà ở giá rẻ cùng đi đúng hướng, giấc mơ an cư của thế hệ trẻ hoàn toàn có thể trở thành hiện thực.
Phải kéo giảm giá nhà phù hợp với thị trường, thu nhập với người dân - chỉ đạo của Thủ tướng cũng là quyết tâm của Chính phủ nhằm thực hiện mục tiêu ai cũng có nhà để ở.

Quỹ Nhà ở quốc gia chỉ phục vụ cho thuê, hoạt động phi lợi nhuận, có tư cách pháp nhân và là quỹ tài chính ngoài ngân sách.

Chỉ trong một năm, giá nhà đất tăng 50-70%, có nơi gấp đôi, khiến giấc mơ an cư của người lao động ngày càng xa vời.

Khoảng 11.500 căn hộ Hà Nội đến từ phân khúc hạng A và B sẽ được chào bán dịp cuối năm, trong khi phân khúc nhà ở giá rẻ và nhà ở xã hội gần như vắng bóng.
Từ khoá
Thị trường chứng khoán toàn cầu tăng nhẹ trong phiên giao dịch ngày 28/10, sau khi Cục Dự trữ liên bang Mỹ (Fed) quyết định duy trì lãi suất cơ bản trong biên độ 3,75-4.
Thị trường chứng khoán Việt Nam tiếp tục điều chỉnh trong phiên giao dịch ngày 29/10, khi áp lực bán tập trung tại nhóm cổ phiếu dầu khí, trong bối cảnh thanh khoản duy trì ở mức thấp và khối ngoại tiếp tục bán ròng.
Giá vàng miếng SJC sáng 29/10 niêm yết ở mức 139,7 - 142,7 triệu đồng/lượng (mua vào - bán ra), tăng 700.000 đồng/lượng ở cả hai chiều so với kết phiên ngày 28/10. Chênh lệch mua vào - bán ra ở mức 3 triệu đồng/lượng.
Thị trường chứng khoán ngày 28/10 ghi nhận phần lớn thời gian giao dịch trong sắc đỏ, tuy nhiên, VN-Index đã hồi phục vào cuối phiên. Dù đóng cửa tăng gần 5 điểm, độ rộng thị trường vẫn nghiêng về sắc đỏ, phản ánh sự thận trọng của dòng tiền.
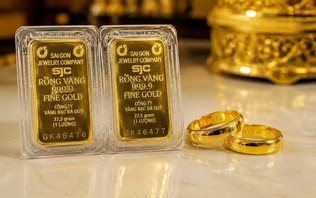
Giá vàng ngày 28/10 đồng loạt tăng 1 triệu đồng/lượng ở cả hai chiều mua bán. Vàng miếng SJC lên mức 143 triệu đồng/lượng, trong khi vàng nhẫn SJC đạt 140 triệu đồng/lượng ở chiều bán ra.
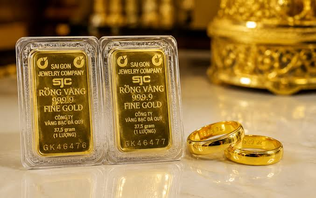
Giá vàng miếng SJC sáng 28/10 niêm yết ở mức 139 – 142 triệu đồng/lượng (mua vào - bán ra), tăng 300.000 đồng/lượng ở cả chiều mua và bán so với ngày 27/10.