

Lấp lỗ hổng, ngăn chặn trục lợi từ nhà ở xã hội
Tin tứcNhà ở xã hội hướng tới người thu nhập thấp, nhưng nhiều kẽ hở quản lý khiến tình trạng mua bán, cho thuê trái quy định vẫn diễn ra.
Chính sách hỗ trợ đã có, tuy nhiên những vướng mắc về thủ tục, quỹ đất và vốn đầu tư của các dự án nhà ở xã hội vẫn khiến giấc mơ “an cư lạc nghiệp” của người lao động ngày càng xa vời.
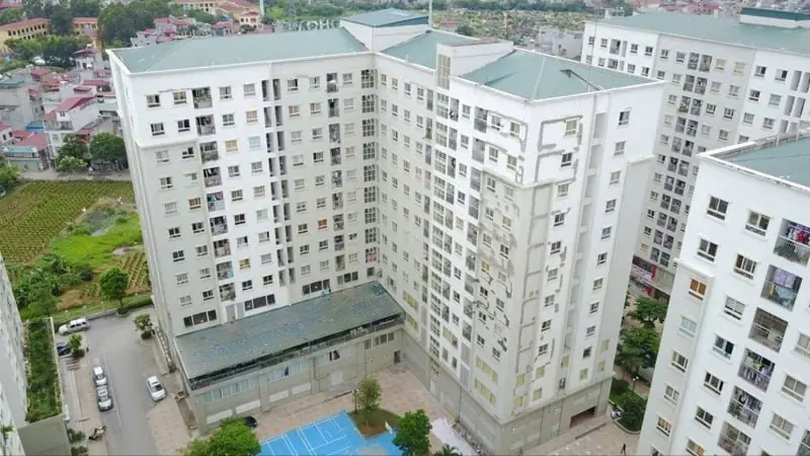
Tại TP.HCM, hàng trăm nghìn công nhân và người lao động thu nhập thấp vẫn đang mỏi mòn chờ đợi một mái nhà ổn định. Dù được xem là lời giải cho bài toán an cư, nhưng sau nhiều năm triển khai, số lượng nhà ở xã hội hoàn thành vẫn quá ít so với nhu cầu thực tế.
Tính đến tháng 5/2025, TP.HCM mới hoàn thành hơn 2.700 căn nhà ở xã hội - một con số quá nhỏ so với kế hoạch gần 200.000 căn đến năm 2030. Khoảng cách giữa kế hoạch và thực tế cho thấy, thách thức không chỉ ở năng lực xây dựng mà còn ở chính sách, vốn và thủ tục pháp lý.
Ông Lê Hữu Nghĩa, Tổng Giám đốc Công ty Lê Thành chia sẻ: “Một dự án nhà ở xã hội có đầu vào khác nhà ở thương mại vì nhà ở thương mại có thể tăng giá bán lên, lợi nhuận không bị khống chế. Còn nhà ở xã hội bị khống chế lợi nhuận 10%, trong khi nếu dự án kéo dài sẽ dẫn đến chi phí bồi thường đất tăng lên cùng với đó lãi phải trả cũng tăng theo".
Không chỉ bị khống chế lợi nhuận, nhiều dự án còn “chết yểu” vì vướng mắc trong thủ tục chuyển đổi mục đích sử dụng đất, giải phóng mặt bằng hoặc thiếu vốn đầu tư. Thêm vào đó, quy trình xét duyệt và điều kiện mua nhà ở xã hội đang là rào cản khiến nhiều người dù có nhu cầu thực cũng không thể tiếp cận.
Ông Nguyễn Duy Thành, chuyên gia bất động sản nhận định: “Đối với những người thu nhập dưới 10 triệu đồng sẽ rất khó để tiếp cận nhà ở xã hội. Phải xác định đủ tiêu chí để mua nhà ở xã hội, hai vợ chồng phải đảm bảo nguồn thu chủ động thì mới đảm bảo trả nợ ngân hàng và nhà ở xã hội hiện nay giá cũng cao, vì vậy giấc mơ an cư của người lao động thu nhập dưới 10 triệu ngày càng xa vời hơn”.
Theo Nghị định 100 và các quy định hiện hành, cá nhân có thu nhập dưới 15 triệu đồng/tháng hoặc hộ hai vợ chồng dưới 30 triệu đồng/tháng được xem là đủ điều kiện xét mua nhà ở xã hội. Tuy nhiên, việc chứng minh thu nhập, xét thứ tự ưu tiên và khan hiếm nguồn cung khiến quá trình này trở nên phức tạp.
Một nghịch lý đang tồn tại là nhà nước có chính sách hỗ trợ nhưng người cần lại không đủ điều kiện để tiếp cận. Việc tháo gỡ những vướng mắc vẫn còn rất chậm, từ quỹ đất đến cơ chế tín dụng, từ khâu phê duyệt đến năng lực triển khai của chủ đầu tư.
Ông Lê Hoàng Châu, Chủ tịch Hiệp hội Bất động sản TP.HCM cho hay: “Kết quả phát triển nhà ở xã hội giai đoạn 2016-2020 cả nước chỉ đạt 41%. Riêng TP.HCM đạt được gần 70%, nhưng con số tuyệt đối của TP.HCM chỉ đạt được 15.000 căn trong 5 năm, có nghĩa là mỗi năm trung bình chỉ có 3.000 căn. Trong giai đoạn từ năm 2021 cho đến nay, TP.HCM cũng chỉ mới hoàn thành được hơn 2.000 căn nhà ở xã hội - kết quả này là rất thấp”.
Ông Đỗ Diệp Gia Hợp, Phó trưởng phòng Bảo trì khai thác công trình giao thông, Sở Xây dựng TP.HCM cho biết: “Đối với dự án nhà ở xã hội được công ty tài chính nhà nước cho vay theo Nghị quyết 09/2023 của HĐND TP.HCM, mức vốn vay tối đa của dự án được ngân sách hỗ trợ lãi suất 200 tỷ đồng/dự án, không bao gồm thuế giá trị gia tăng được khấu trừ. Trong đó, phần vốn đầu tư xây dựng công trình được hỗ trợ tối đa 70%, phần vốn đầu tư công nghệ và thiết bị được hỗ trợ tối đa 80%. Thời hạn hỗ trợ lãi suất đối với dự án là không quá 7 năm”.
Chính sách hỗ trợ lãi suất là tín hiệu tích cực nhưng vẫn chưa đủ để thu hút dòng vốn vào phân khúc nhà ở xã hội. Để chính sách thực sự hiệu quả, cần sự phối hợp chặt chẽ giữa Trung ương, địa phương và doanh nghiệp, cùng quy trình minh bạch để người lao động được hưởng lợi thực sự.
Nhà ở xã hội hướng tới người thu nhập thấp, nhưng nhiều kẽ hở quản lý khiến tình trạng mua bán, cho thuê trái quy định vẫn diễn ra.

UBND Thành phố quyết định giao đất đợt 3 cho Công ty Đầu tư xây dựng số 2 Hà Nội (Hacinco) triển khai khu đô thị mới Đại Kim, tạo thêm quỹ đất phục vụ phát triển đô thị phía Nam Hà Nội.

Bộ Xây dựng đặt mục tiêu hoàn thành hơn 82.000 căn nhà ở xã hội trong năm 2025, đề xuất 15 địa phương ưu tiên và chọn 18 doanh nghiệp có năng lực tham gia chương trình phát triển nhà ở xã hội giai đoạn mới.

Dự án nhà ở xã hội Thăng Long Green City do Liên danh Tổng Công ty Đầu tư và Phát triển nhà Hà Nội (Handico) và Tổng Công ty Viglacera làm chủ đầu tư chính thức nhận hồ sơ từ ngày 10/11, với giá bán tạm tính khoảng 18,4 triệu đồng/m2.
Từ khoá
Hàng loạt ngân hàng đã giảm lãi suất cho vay sản xuất, kinh doanh từ ngày 19/10, với mức giảm phổ biến 1,5-2 điểm phần trăm mỗi năm. Động thái này được kỳ vọng hỗ trợ phục hồi kinh tế và tạo tác động tích cực đến thị trường bất động sản trong dài hạn. Tuy nhiên, lãi suất vay mua nhà hiện vẫn ở mức cao.
Lãi suất vay cao đang là một trong những rào cản lớn nhất đối với thanh khoản thị trường bất động sản, khi cả người mua nhà lẫn doanh nghiệp đều chịu áp lực về chi phí vốn. Dù một số ngân hàng đã triển khai giảm lãi suất cho vay, thị trường vẫn cần thêm điều kiện thuận lợi để phục hồi sức mua trong những tháng cuối năm.
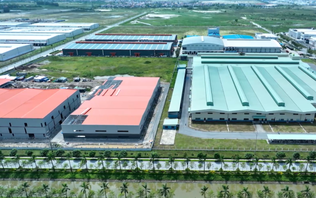
Dòng vốn sản xuất chất lượng cao đang đặt ra tiêu chuẩn mới cho bất động sản công nghiệp, khi ESG, hạ tầng ổn định và hiệu quả vận hành ngày càng quyết định sức cạnh tranh.
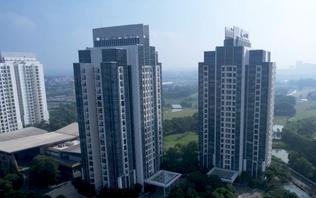
Thanh khoản thị trường bất động sản được dự báo cải thiện trong quý IV năm nay nhờ nhu cầu mua nhà tăng, nguồn cung tiếp tục bổ sung và các chính sách ưu đãi từ chủ đầu tư. Tuy nhiên, sức mua được nhận định sẽ có sự phân hóa rõ hơn, khi người mua ngày càng ưu tiên những sản phẩm phù hợp nhu cầu thực và khả năng tài chính.
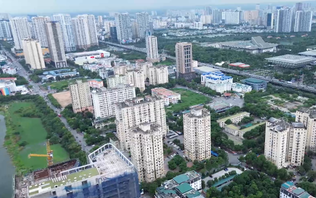
Giá bất động sản tại một số phân khúc giảm tới 20–30% nhưng sức mua vẫn chưa cải thiện. Trong quý III năm nay, giao dịch căn hộ chung cư và nhà ở riêng lẻ trên cả nước giảm 14% so với quý trước. Thực tế này cho thấy, bài toán phục hồi thị trường không chỉ nằm ở giá bán mà còn ở khả năng chi trả và sự phù hợp của nguồn cung nhà ở.
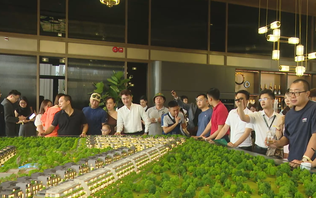
Thanh khoản bất động sản đang chịu sức ép khi chi phí vốn vay cao, giá nhà vượt quá khả năng chi trả của nhiều người dân. Trong bối cảnh đó, kỳ vọng lãi suất cho vay giảm đang được đặt ra như một yếu tố có thể hỗ trợ sức mua và khơi thông dòng tiền.